


國債餘額的付息壓力不斷膨脹
一般觀點認為,由於匯率總是隨著一個國家的經濟基本面波動,所以本幣貶值到一定程度,就會達到新的平衡點,產業結構也會隨之發生變化。但日本的情況特殊,難以找到合適的平衡點。最大的原因是政府背負著規模過於龐大的政府債務。
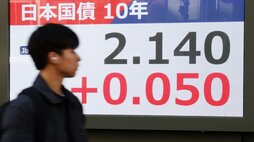
前面提到的迅銷公司社長柳井正,在發表那番言論之後,又說「如果日圓繼續貶值,那麼將對日本的財政產生負面影響」。日本政府目前大約背負著1000兆日圓的債務,這個規模在已開發國家中非常突出。由於現階段日本仍在實施零利率政策,所以政府需要支付的利息極少,但全球通貨膨脹來勢洶洶,日本最終也無法避免受到影響。
儘管前面提到日本企業很難將進口產品的價格上漲轉嫁到商品銷售價格上,但日本國內的物價仍在緩慢上漲,不遠的將來,無疑會產生升息壓力。假設日本的物價持續上漲,利率上升至美國目前(2022年4月)的同等水準(2.8%),那麼理論上日本政府一年需要支付的利息將高達28兆日圓。
由於日本政府發行的國債平均償還期限大約為9年,所以利息膨脹至一年28兆日圓的水準多少還有些緩衝時間。但即使把日本政府的所有稅收全部算上,一年也只有57兆日圓,一旦利率升至和美國相當的水準,那麼最終將需要拿出一半的稅收來償付利息。
國家領導力是一個課題
綜合先前所述,日本銀行無法輕易上調利率,政府也並不希望利率上升。如此一來,日本的貨幣政策就不得不繼續保持寬鬆狀態,而這會產生進一步加速日圓貶值的效果。
由於日本政府持有大約1100兆日圓的資產,所以1000兆日圓債務不太可能在短期內造成信用危機。不過,政府持有的資產中,一部分不具有實質資產價值,可以在市場上售出的資產並不多。政府債務繼續成長不是理想的狀況,很難選擇通過新發國債來填補預算缺口的選項。作為當然的後果,其影響將波及用於經濟刺激措施等方面、可靈活縮減的「裁量性經費」,所以消費可能會進一步降溫。付息開支的增加也很可能造成企業收益的下降,甚至對房貸產生負面影響。
儘管我們只有密切關注財政狀況和經濟形勢,逐步上調利率以保持整體平衡這一個選項,但上調利率必然會伴隨諸多痛苦。日本最大的課題在於,感受不到政治家們具有接受這種現實,並試圖改善狀況的強大意志。
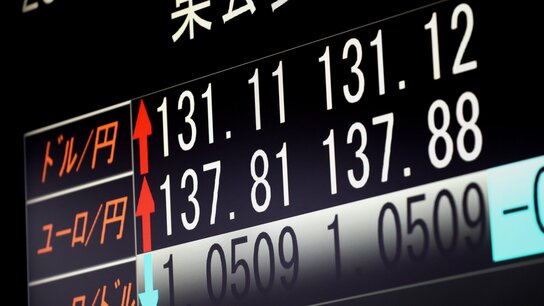
標題圖片:電子螢幕上顯示的日圓匯率跌破1美元兌131日圓,2022年4月28日下午,東京都中央區(時事)






 其他語言閱讀