


السياسات قصيرة النظر تبطئ الإصلاح
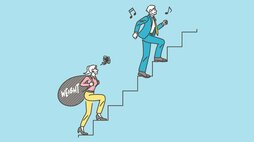
لقد صُمم كل من نظام الرعاية الصحية ونظام التقاعد العام في البداية في نهاية فترة النمو الاقتصادي السريع في اليابان والتي وصلت ذروتها في ستينات القرن العشرين. وقد استندا آنذاك إلى فرضية النمو الاقتصادي المستدام حيث بلغ معدله السنوي خلال تلك الفترة ١٠٪. كما ان نسبة كبار السن المقدرة كانت منخفضة بشكل غير واقعي وبنحوِ ٢٠٪ بالنسبة لعام ٢٠٥٠ حيث كان يُتوقع أن يصل فيه عدد المواطنين كبار السن إلى ذروته. وهذه هي فقط نصف النسبة الحالية، وهي الأكثر واقعية، ويظهر سوء التقدير عجزا في التفكير الواقعي بين صانعي السياسات في ذلك الوقت. وعلى الرغم من حدوث تغيرات اجتماعية واقتصادية على نطاق واسع منذ ذلك الوقت، إلا أن عدم وجود تحرك حكومي كافٍ لدعم مالية الضمان الاجتماعي أدى إلى تلك المشكلة التي تم ترحيلها للأجيال القادمة. وقد امتد ’’عدم التوازن بين الأجيال‘‘ هذا إلى أكثر من زيادة الدين ليشمل الالتزامات الحالية للمستفيدين من الرعاية الاجتماعية. ومقارنة مع الالتزامات المسقبلية، يُقدر أن نظام التقاعد العام يحوي عجزا في الإشتراكات بنحو ٤٨٠ ترليون ين وهو يساوي تقريبا الناتج الإجمالي المحلي لليابان. ولكن تمت جدولة هذا المبلغ ’’خارج الميزانية‘‘ ولم يتم إدراجه في الحسابات الرسمية. ومع ذلك سيكون على الأجيال القادمة أن تدفع هذا العجز وفي أغسطس/آب من عام ٢٠١٣، نشر المجلس القومي حول إصلاح نظام الضمان الاجتماعي التابع للحكومة تقريره النهائي. وعلى الرغم من المخاطر الشديدة التي تواجه الضمان الاجتماعي، قام المجلس بدعم النظام الحالي بشكل حازم وقدم فقط أفكارا متواضعة للإصلاح ضمن إطار العمل الحالي كما يُعتَقد وعلى نطاق واسع أن نظام التقاعد العام منيع من الإفلاس، وذلك بناء على ذريعة تقول بأن الحكومة يمكن أن تدعم النظام عبر زيادة الضرائب وذلك خلافا للقطاع الخاص. ولكن في حقيقة الأمر فقد أدى عجز الحكومة عن حل المشكلة باستخدام سلطتها على فرض الضرائب بشكل ملائم إلى ازدياد الدين. كما أن غياب السياسة عرقل إجراء إصلاحات على الضمان الاجتماعي. ولذا فقد تجنب السياسيون بسبب قلقهم من نتائج انتخابات قصيرة المدى القيام بإصلاحات لا تحظى بشعبية بين الناس. فعلى سبيل المثال، اعتادت وزارة الصحة والعمل والرعاية الاجتماعية، والتي تشرف على نظام الضمان الاجتماعي، على تجنب القيام بإصلاحات أساسية عن طريق وضع افتراضات غير واقعية كجزء من سياساتها. فمثلا تضمن قانون إصلاح التقاعد الذي تم سنّه عام ٢٠٠٤ افتراضا مبالغا فيه يُفضي بأن عائدات الاستثمار السنوي المستدام هي ٤٫١٪ على المدى الطويل. وقد خلق هذا الأمر سيناريو بأن ’’خطة المائة سنة لتقاعد آمن‘‘ حيث تكون فيها زيادات ثابتة في المدفوعات لاتحاد شركات على مدى فترة طويلة يمكن من خلاله أن يديم نظام التقاعد بدون الحاجة إلى إجراء إصلاحات طموحة. وقد تم إدراج نسخة معدلة بشكل طفيف عن هذه السياسة كجزء من إصلاحات ميزانية عام ٢٠١٤.
زيادة سن التقاعد
ان خفض مدفوعات إعانات التأمين وزيادة أقساط التأمين هما الطريقتان الأساسيتان لتحسن الثبات المالي لنظام التقاعد. كما أن خفض نسبة المتقاعدين هو طريقة أخرى للتحكم بالزيادات الإضافية في المدفوعات للمتقاعدين. وبموجب النظام الحالي، تعد التسويات السنوية للتضخم الطريقة الوحيدة التي يتم الحفاظ بها على الفوائد من الانحدار بالقيم الاسمية. وحتى الوقت الحالي، لم تُجرَ أية تسويات خلال فترات الانكماش. وينبغي أن تزال تلك القيود وأن يتم تطبيق آليات تسويات آلية. كما أن زيادة عمر التقاعد للبدء بالحصول على إعانات نظام التقاعد سيؤدي غرضا الى تحسين مشاكل الميزانية عن طريق زيادة الفترة التي يدفع فيها العمال للنظام وإنقاص فترة تلقي الإعانات. ومن المتوقع أن يتم زيادة سن التقاعد في اليابان إلى ٦٥ عاماً بحلول عام ٢٠٢٥ للرجال وبحلول عام ٢٠٣٠ للنساء. وهو قليل إلى حد بعيد مقارنة بمتوسط أعمار المواطنين في الولايات المتحدة وأوروبا والذي يتراوح بين ٦٧-٦٨. وعلى اعتبار أن اليابان تتباهى بأنها واحدة من الدول الأطول في متوسط أعمار مواطنيها في العالم، فانه يجب على الحكومة أن تزيد سن التقاعد إلى ٧٠ عاما على الأقل. سيما وان جميع الدول المتقدمة تعاني من قضية الشعوب المعمرة لكن إحدى الفوائد التي تتمتع بها اليابان تتمثل في الحافز المرتفع لدى كبار السن فيها للحصول على عمل. حيث تظهر بيانات التوظيف لعام ٢٠١٠ للرجال الذين يبلغ أعمارهم بين ٦٠-٦٤ سنة أن نسبتهم في اليابان تبلغ ٧٦٪ وهي أعلى بشكل جيد من الولايات المتحدة (٥٩٪) وألمانيا (٥٦٪). ويُعزا هذا الأمر إلى تعمير مواطنيها بالإضافة إلى المعيار المرتفع للصحة مقارنة بمواطنين من نفس الفئة العمرية في بلدان أخرى. كما تلعب ممارسات العمل التي هي في صالح العمال المعمرين دورا. وبدون النظر إلى الأسباب، فإن المناخ ملائم لزيادة سن التقاعد ويجب أن يستغل هذا الأمر بشكل كامل.
توزيع الأدوار بين العيادات والمستشفيات
من المتوقع أن يشكل المعمرون بحلول عام ٢٠٥٠ ما يقرب من ٤٠٪ من إجمالي السكان ثلثيهم بسن فوق الـ ٧٥ عاما. وكلما واصلت الشعوب المعمرة في العيش مدة أطول فإن تكاليف الرعاية الصحية والتمريض لهذه الفئة المتقاعدة ستشكل الزيادة الأكبر في مدفوعات إعانات التأمين. وتقدر وزارة الصحة أن الفئة العمرية ستشكل ثلاثة أرباع جميع الزيادات في فوائد الضمان الاجتماعي من عام ٢٠١٠ وحتى عام ٢٠٢٥. ويعد العجز في التنسيق بين المستشفيات والعيادات قضية رئيسية تؤثر على كيفية توزيع الموارد الطبية. فاليابان تملك ١٣٫٤ سرير في المستشفيات لكل ١٠٠٠ شخص بزيادة كبيرة عن الأسرّة المخصصة في أوروبا والولايات المتحدة والتي تترواح بين ٣-٨ سرير. ولكن عددا كبيرا من تلك الأسرّة مستخدمة لأن المستشفيات في اليابان مرهقة بشكل متزايد من الرعاية الطويلة الأمد للمرضى المسنين. مما خلق وضعا غير جيّد تواجه فيه سيارات الإسعاف عادة صعوبة في إيجاد مستشفيات بأسرّة شاغرة. حتى بالنسبة للمستشفيات التي تقدم رعاية متخصصة التي يجب عليها أن تكرس موارد كبيرة للمرضى الذين يعانون من أمراض بسيطة مما يعيق من قدرتهم على تقديم علاج ملائم للحالات الخطرة. ففي أوروبا يُعالج المرضى الذين يعانون من مشاكل صحية بسيطة بشكل رئيسي في العيادات من قبل أطباء عامين يطلق عليهم ’’أطباء أسرة‘‘. ويلعب أطباء الأسرة دورا مهما كحراس عبر تحويل المرضى الذين هم بحاجة لرعاية أكثر تخصصا للمستشفيات. وبينما يشكل أطباء الأسرة نصف إجمالي عدد الأطباء في الكثير من الدول الأعضاء في منظمة التعاون الاقتصادي والتنمية، فإن أعدادهم في اليابان قليلة إلى حد بعيد. ومع تزايد عدد المرضى المسنين فإن الكثير منهم سيحتاج علاجا من العديد من الأمراض. وبالتالي فإن تثقيف عدد أكبر من أطباء الأسرة الذين بإمكانهم تقديم الرعاية الأساسية التي يحتاجها كبار السن هو أمر حتمي. وكذلك القيام بفصل الأدوار بشكل واضح، بحيث تعالج العيادات المحلية الحالات المرضية البسيطة بينما تركز المستشفيات على الحالات المتخصصة، وعلى نحوٍ يمكن أن يؤدي إلى تحسين مستوى الرعاية الطبية الإجمالية. وهذا من شأنه أيضا أن يخفض التكاليف الطبية المتعلقة بالعلاجات المتداخلة في منشآت متعددة والاختبارات والاستطباب وغيرها من العوامل التي لها تأثير بشكل خاص على رعاية المرضى المسنين.


 اقرأ أيضاً