


معايير اليابان المعدلة
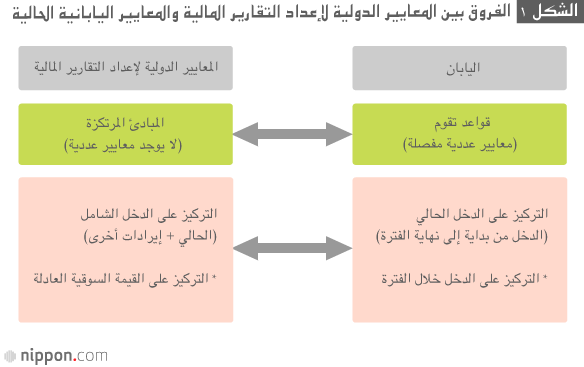
في اليابان، يجري تطوير مشروع الإصدار الياباني للمعايير الدولية لإعداد التقارير المالية. وهذه هي محاولة للتخفيف على مدى التباين بين المعايير اليابانية الحالية والمعايير الدولية لإعداد التقارير المالية ”النقية“ عن طريق تحديث بعض الأحكام للاحتفاظ ببعض الممارسات المحاسبية اليابانية (الشكل ١).

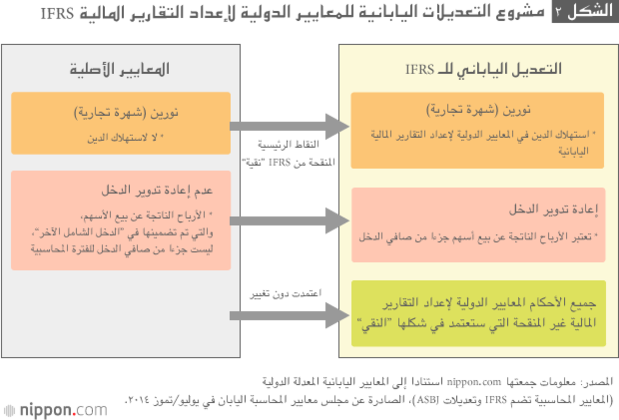
رفضت المعايير الدولية لإعداد التقارير المالية أصلا أي استثناءات للمعايير المستندة على المبادئ، ولكن هناك حالات من شأنها أن تؤدي إلى انقلاب الممارسات المقبولة على نطاق واسع. في اليابان، واحدة من هذه الوسائل هي تغطية استهلاك دين الأصول غير الملموسة التي تدعى نورين (شهرة تجارية)(*1). المسودة اليابانية التي يجري حاليا الإعداد لها تحتفظ بهذه الممارسات المحاسبية، على الرغم من أنها غير موجودة في المعايير الدولية لإعداد التقارير المالية الأصلية (الشكل ٢).
تعزيز مهارات التفاوض
في عام ٢٠٠٩ أصدر مجلس محاسبة الأعمال من وكالة الخدمات المالية اليابانية خارطة طريق بغية اعتماد إلزامي لمعايير IFRS، وسوف يتصاعد الحماس على الأرجح من الآن فصاعدا. يبقى أن نرى فيما إذا كان سيتم دعوة الشركات اليابانية لاعتماد معايير التقارير المالية الدولية في شكلها النقي أو سيكون لديها الخيار في اختيار نسخة معدلة.
وهذا يتوقف إلى حد كبير على مدى المهارة التي يمكن للمفاوضين اليابانيين إبرازها في عرض قضيتهم على مجلس معايير المحاسبة الدولية. مهارات التفاوض لا تؤثر على معايير المحاسبة فقط، بطبيعة الحال، ولكن القواعد بكافة أنواعها. ما لم تجادل اليابان قضيتها بشكل أكثر إقناعا، فإنها ستجد نفسها مضطرة للعمل مع القواعد التي تضعها وتضع شركاتها في وضع غير مؤات، بغض النظر عن السمات البارزة من منتجاتها وتقنياتها. ما لم تحصل على التقدير الذي تستحقه، فإن الشركات اليابانية ستجد صعوبة في المنافسة عالميا.
هناك منافسة لوضع القواعد في مجموعة واسعة من المجالات، وليس المعايير المحاسبية فقط. ومن الأمثلة ذات الصلة القلق بشأن سلامة الأغذية. في عصر الاستثمار بلا حدود، هذا النوع من القواعد التي تلعب به البلدان سوف يكون له تأثير ليس فقط على أداء الشركات الفردية ولكن على نمو الاقتصادات بأكملها. وكانت اليابان قد حققت نجاحا يذكر في وضع القواعد الدولية حتى الآن، ولكن براعة التفاوض ربما هي أهم المهارات المطلوبة اليوم لضمان نموها المستمر. يجب التفكير في الاستفادة أكثر من الموارد البشرية جنبا إلى التجربة الغنية التجارية الدولية لتقديم حجج اليابان في المحافل الدولية.
(المقالة الأصلية باللغة اليابانية ونشرت يوم ٢٧ فبراير/شباط، ٢٠١٥، والترجمة من الإنكليزية. صورة العنوان: شركة Fast Retailing، التي تدير سلسلة UNIQLO لمحلات الملابس (الصورة مقدمة من Picture Alliance/AFLO)، وتاكيدا الدوائية (الصورة مقدمة من جيجي برس) هما شركتان يابانيتان اعتمدا معايير IFRS.)
(*1) ^ نورين (حرفيا، ”ستار المتجر“) هو الفرق بين السعر المدفوع لشراء شركة والقيمة السوقية لصافي أصول الشركة المستحوذ عليها. عندما يكون الثمن المدفوع هو الأعلى، يجب الإبلاغ عن قسط كرسم نورين ويسدد بالتقسيط بشكل روتيني كل فترة محاسبة في غضون ٢٠ عاما.

 اقرأ أيضاً