


日本众多老人是富裕还是贫困?在老龄化社会中,担心“晚年破产”的不安情绪正在扩散,让我们通过各种数据来看看老年人家庭的实际情况。
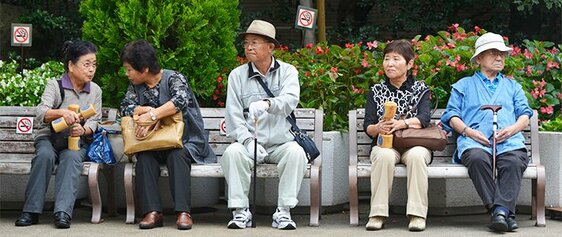
老年人消费占个人消费的48%,但个人消费整体停滞不前
这十多年来,有一种消费需求看上去是上升的。那就是老年人消费。根据笔者的推算,家庭消费中,60岁以上的消费支出,在2003~2014年之间大概以年均3.1%的速度持续增长。特别是,在次贷危机之后的2010~2014年,年均增长率更为4.4%。
2014年的老年人消费,也就是户主在60岁以上家庭的消费,实际数额估计达到了115万亿日元。其规模占个人消费(除自有住房虚拟房租之外的家庭最终消费)的48%,相当于该年度名义GDP的24%(图1)。
为了不至引起误解,在此需预先说明的是,老年人消费的增加,只不过是我国人口比重逐渐倾向老龄化这种变化的反映而已。另一方面,年轻人的消费支出大幅减少。户主不到60岁的家庭的消费支出增长率,按照平均计算,2003~2014年之间的年均增长率为-1.9%。也就是说,作为整体的个人消费事实上是停滞的。2003~2014年,个人消费的年均增长率仅为0.1%,几乎为零增长。

老年人消费的增长,是因为人口结构中老年人比重不断增加,从而导致老年人消费增长而已,个人消费整体并不活跃。
以每户家庭来看,户主在60岁以下家庭的月平均消费额为27.5万日元,而户主在60岁以上家庭则只稍稍多于23.0万日元。户主在60岁以下的家庭大部分都是现职工作的家庭,而60岁以上的大多家庭是依靠养老金生活的家庭。随着家庭的老龄化,过去属于高收入阶层的50多岁年龄段,陆续成为60岁以上的家庭。这样,每户家庭的平均消费额这一平均数值,自然会随之下降。老龄化正成为导致经济增长率低迷的压力。
从理论上来说,如果60岁以上家庭的收入能进一步增加,那么老年人消费可能引领经济发展。但在社保支付能力日益下降的将来,实在难以想象老年人消费增长这一前景。社会养老金制度设置有与宏观经济联动的机制,即要先按一定比例扣除物价上涨因素后再支付。这样,依靠养老金生活的家庭户均购买力,将随物价上涨而下降。

 其他语言