


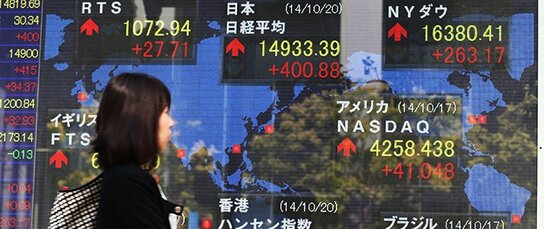
日本背負著少子老齡化和財政赤字這兩個不利條件,要實現經濟成長,除了提高勞動生產率之外,別無他法。本文作者認為,「依靠政府目前政策措施力度還遠遠不夠」,指出必須下決心進一步放寬各種限制,進行大膽的結構性改革。
經濟復甦——「資產價格上升」的結果
安倍經濟學(*1)的最大特徵,就是通過標榜其與以往政策間的根本性差異(所謂的「政策轉變」),改變人們對經濟發展的預期,以期擺脫持續多年的通貨緊縮。對於這種嘗試,首先作出積極反應的是金融市場。股價大幅上揚,曾經跌破9,000日圓的日經平均股價,在安倍內閣上臺大約半年後的2013年5月突破了15,000日圓。同時在外匯市場,日圓也大幅下跌,對美元匯率貶值了20%以上。
股價上漲提振了消費者的信心,在實現以消費為主導的經濟復甦的同時,日圓貶值大幅改善了以出口型企業為主的企業業績。可以說,日本經濟在擺脫通貨緊縮的道路上,終於看到了曙光。
但是,值得我們注意的是,實體經濟復甦是資產價格上漲的結果,而很難說是其原因。實際上,「消費者信心指數」、「景氣觀察調查」、日本銀行「短期經濟觀測調查指數」等各種調查數據顯示,安倍經濟學雖然有效地改善了人們的心理,但其變化卻是明顯滯後於資產價格變動的。如果沒有股價急劇上漲和日圓的疲軟,我們大該就不會看到目前這種經濟回暖跡象。
「第三支箭」——必須實現可持續的良性循環
到目前為止,安倍經濟學不可否認給了人們一種期待在先(畫餅充饑)的味道。受(2014年)4月消費稅從5%提升到8%的影響,日本經濟復甦出現減速跡象。實體經濟能否實現可持續性的復甦,可以說今後才是真正的考驗。
為實現可持續性的良性循環,就必須復甦人們期望的實體經濟。為此,作為「第三支箭」(*2),政府必須提出一個成長戰略,把「期望」變為「行動」,最大限度地激發民間的力量,依靠人才和技術來開拓新的發展領域。但是,如果對迄今的經濟成長戰略進行中期評估的話,我們可以清楚地發現很多問題。這就迫切要求安倍政府以更大膽的姿態釋放出「第三支箭」。



 其他語言閱讀