


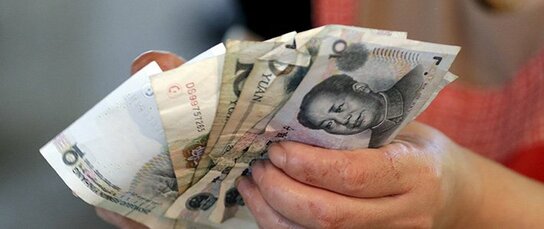
隨著對中國經濟失速憂慮的加重,中國政府斷然調低了人民幣中間價。但包括國有部門的改革在內,根本性的結構改革停滯不前,中國經濟的發展前景烏雲密布。
終於走向「資產泡沫崩潰」
中國由於政治和國有部門改革遲滯,市場受其影響動盪不定。截至1年前,不動產價格暴漲,形成泡沫。為了避免重蹈25年前日本經濟的覆轍,中國政府開始控制不動產投資。無處可去的流動資金流向股市,引起股價暴漲。對於中國政府而言,股價暴漲並非是壞事。鄰國日本就是在推行「安倍經濟學」的過程中實施「異次元」的貨幣寬鬆政策,從而使股價上漲,得以擺脫了「失去的20年」這一經濟惡性循環。股市上漲的資產效應應當給中國政府帶來了很大啟發。
然而,僅靠貨幣寬鬆政策雖然能一時性地推高股價,但如果實體經濟得不到改善,股價早晚還是要下跌。這一噩夢開始於今年6月。上證綜合指數突破5100點後暴跌。「安倍經濟學」為把股價維持在高位,陸續拋出第二、第三支利箭(發展戰略),致力於實體經濟的改善。形成對照的是,李克強總理在兩年半之前就任總理時承諾的經濟結構改革至今進展緩慢。
對中國經濟的基本面進行考察後我們發現,經濟發展減速,上市企業的業績也未得到改善,在這種情況下股票價格當然會暴跌。國際貨幣基金組織(IMF)負責人明確指出,中國的資產泡沫已經崩潰。
被指產生了大量呆帳
如今的中國經濟與上個世紀90年代初期的日本經濟非常相似。資產泡沫崩潰,同時經濟發展減速。唯一不同的是,據官方統計,現今中國經濟的成長率(實際GDP成長率)持續保持在7%(參照下表)。成長率7%是缺乏可信度的,不少學者認為實際成長率應該在5%左右。退一步講,即使成長率確為7%,也還是存在問題。即,此前保持在8%以上的成長率已降低到了7%。
中國經濟的主要指標(2009~2015年1~6月)
(單位:同比、%)
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015.1-6 | |
|---|---|---|---|---|---|---|
| 實際GDP成長率 | 10.3 | 9.2 | 7.8 | 7.7 | 7.4 | 7.0 |
| 克強指數 | 15.0 | 12.1 | 7.7 | 9.1 | 4.9 | 2.9 |
| 固定資本形成 | 23.8 | 23.6 | 20.6 | 19.6 | 15.7 | 11.4 |
| 不動產投資 | 33.2 | 27.9 | 16.2 | 19.8 | 10.5 | 5.7 |
| 零售總額 | 18.4 | 17.1 | 14.3 | 13.1 | 12.0 | 10.5 |
| 出口 | 31.3 | 20.3 | 7.9 | 7.9 | 6.1 | 0.9 |
| 進口 | 38.7 | 24.9 | 4.3 | 7.3 | 0.4 | -15.5 |
| 消費者物價指數 | 3.3 | 5.4 | 2.6 | 2.6 | 2.0 | 1.3 |
| 城鎮失業率 | 4.3 | 4.1 | 4.1 | 5.0 | 5.1 | 5.1 |
(注)①城鎮居民的實際收入為人均可支配收入,農村居民收入為人均純收入。②截至2012年的城鎮失業率為登記失業率,2013年以後為調查失業率。③克強指數,是3種經濟指標,即鐵路貨運量新增、工業用電量新增和銀行中長期貸款新增的結合,公式如下:克強指數=工業用電量增速×40%+中長期貸款餘額增速×35%+鐵路貨運量增速×25%。④城鎮失業率為各年度的百分比。
資料:中國國家統計局、中國商務部、中國人民銀行、中國人力資源和社會保障部
許多企業是在成長率超過8%的前提下制訂投資計劃和資金籌措方案並開展商業活動的。然而經濟急劇衰退,對多數企業而言,資金償還變得困難。對此官方尚未發布確切的統計數據,但多數學者指出,中國的國有銀行已出現大量呆帳。如果經濟成長率從2~3%提高到7%,企業的經營狀況將大為改觀。因此,7%的成長率這個絕對值並沒有問題,問題在於經濟波動的趨勢。
中國政府將7%左右的成長率定義為「新常態(New Normal)」,表明了接受這一現狀的姿態。但是,其本意應該還是希望能夠有更高的成長的。因為經濟發展畢竟是共產黨領導之合理性的唯一證明。因此,中國政府不顧一切地採取強力救市舉措應對股價暴跌。


 其他語言閱讀