


因「住專問題」而對動用國庫資金極為敏感
上世紀90年代侵襲日本的不良債權問題掀起了金融機構倒閉潮,實力薄弱的小型金融機構首當其衝。
當時,大藏省和日本銀行認為銀行的健康經營是信用之本,它們動用強大的行政指導,對銀行採用了「護送船隊方式」的救助。這種做法的思想根源在於要保住「銀行不會倒閉」的神話。標準模式就是讓大銀行或相關金融機構救助性地合併那些陷入經營困境的中小金融機構。
1988年,大藏省首次依據銀行法《銀行經營根本法》,對金融機構發出了業務整改命令。
「一旦動用銀行法,就意味著相關金融機構出現了危險。這樣做可能會引發信用危機。在避免出現這種事態的意義上,當時動用銀行法也是經過慎重考慮的。」
當年供職於大藏省銀行局的一位官員這樣回憶道。
但出人意料的是,不良債權問題竟然成為了朝野各黨在國會上展開鬥爭的主題。問題並不在於銀行本身。導火線是住宅金融專業公司,也就是所謂的「住專」公司。住專公司指的是以銀行等機構貸款為資本金,主要從事個人住房貸款融資業務的企業。作為擴大業務的一環,這些企業也開展了面向法人的不動產相關融資。還有一個背景情況是,當時在融資業務方面必須實施嚴格審查的銀行,通過住專公司增發了不少審查寬鬆的融資。
然而,泡沫經濟的崩潰導致這些貸款變成了不良債權。由於住專公司並非吸納存款的金融機構,所以本來是可以按照單純的破產程式進行處理的,但農協系統籌集的資金牽涉其中,令事態變得複雜起來。當時,在日本政治舞臺上,農業系統的國會議員勢力非常強大,他們擔心為農協系統的金融業務帶來不利影響,在1995年12月迫使政府同意從預算中撥出6,850億日圓國庫資金,用於填補損失。
此舉引發了強烈抗議。各家報社紛紛發表了「絕不允許如此處理住專問題」(朝日新聞)、「用政治手段解決住專問題不合規定」(日本經濟新聞)等標題的社論。儘管在金融體系中扮演著核心角色的銀行機構,不良債權不斷膨脹,危機已經迫在眉睫,但後來大藏省再也無法打算盤動用國庫資金了。
無法動用國庫資金的大藏省,為了救助面臨危機的日本債券信用銀行等金融機構,試圖借助同行業其他單位的出資和融資來度過危機。這被稱作「奉加帳方式」的救助,在當時甚至成為了流行詞。
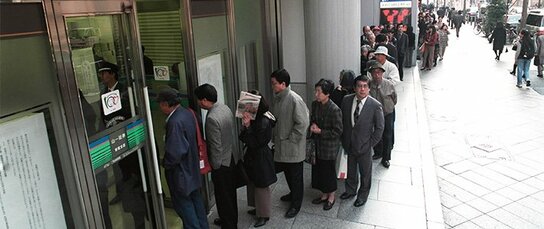
1997年3月,大藏省讓北海道銀行通過合併救助陷入困境的北海道拓殖銀行,在徵得相關人員同意後,還召開記者會宣佈了合併事宜。但後來合併案告吹,北海道拓殖銀行於同年11月倒閉,此前已有三洋證券倒閉,之後山一證券也宣告破產。緊接著就出現的就是當月26日的「擠兌風潮」。
面對這場危機,大藏省開始著手制定法律,為投入國庫資金做準備。雖然立法部門吸取了住專問題的教訓,對動用國庫資金非常謹慎敏感,但已經沒有多餘時間去等待了。最終做出的判斷是就算動用稅金,也必須在日本經濟遭受不可逆的衝擊之前守住金融秩序。
泡沫經濟破滅與金融界的主要事件
| 1989年 | 12月 | 日經平均股價創出38915.87日圓的歷史最高值 |
| 1994年 | 12月 | 東京協和、安全兩家信用社出現經營問題,日本銀行宣佈成立新銀行 |
| 1995年 | 1月 | 阪神大地震 |
| 8月 | 大阪府命令木津信用社停止業務活動 | |
| 12月 | 政府決定投入6,850億日圓國庫資金用於處理住專問題 | |
| 1997年 | 4月 | 大藏省命令日產生命停止業務活動(戰後首例保險公司破產案) |
| 6月 | 修訂版日本銀行法出臺 | |
| 11月 | 三洋證券申請適用公司更生法(破產法——譯注) 北海道拓殖銀行倒閉 山一證券決定主動停業 第二大地方銀行德陽城市銀行(總行位於仙臺市)倒閉 | |
| 1998年 | 2月 | 旨在批准投入國庫資金的法律出臺 |
| 6月 | 金融監督廳(金融廳的前身)成立 | |
| 10月 | 政府認定長期信用銀行無力償付,決定暫時收歸國有 | |
| 12月 | 政府認定日本債權信用銀行倒閉 |





 其他語言閱讀