


圍繞全民範圍的「受益」和「負擔」展開討論
考慮到日本今後的經濟社會形勢,要想減輕財政赤字風險和應對日益成長的社會保障費等問題,將消費稅率提升到10%以上是不可避免的選擇。讓我們歸納一下相關的論點。
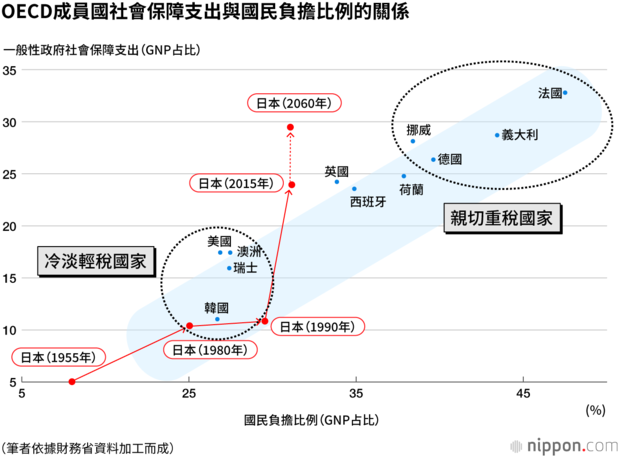
第一,要圍繞全民範圍的「受益」和「負擔」展開討論。圖2是OECD成員國的國民負擔與社會保障規模的比較圖,可以看出存在一種大的趨勢。那就是社會保障規模較大的國家,國民負擔也較重,反之亦然。
筆者將前者稱作「親切重稅國家」,將後者稱作「冷淡輕稅國家」,而日本偏離了這種趨勢,成為了一個「親切輕稅國家」。結果就是形成了全球最大規模的財政赤字。
要想擺脫這種狀況,必須就「受益」與「負擔」給出具體形象的說明和選項,將之作為國民的選擇來加以討論。
第二,和經濟之間的關係。有人提出,消費稅於1997年上調至5%,同時社會保險費負擔也開始增大,加上國內外金融危機的影響,這次上調稅率的舉動成為了日本「失去的20年」的導火線。
筆者認為,只要通過經濟指標(GDP)進行冷靜判斷,就會發現這種論調並不正確。1992財年第四財季(1993年1~3月)出現搶購需求,其反作用力導致1993財年第一財季(4~6月)市場需求大減。不過,第二財季轉為了同比正成長。只要從這一點加以判斷,就可以發現,關於之後持續多年的經濟低迷,金融危機的影響遠大於提高消費稅率的影響。
此外,2014年4月消費稅率上調至8%,產生了巨大的搶購需求和反向衝擊,導致經濟發生混亂,恢復正常花費了超出預想的漫長時間,這一點值得反省。當年第一財季的GDP遭受到嚴重的反向衝擊,創下了-7.3%的記錄,而第二財季基本站穩,後來一直保持正成長,逐漸消除了增稅的影響。
在思考日本上調消費稅率對經濟造成的影響時,對搶購需求及其反作用力等經濟波動實施平準化處理具有極其重要的意義。要做到這一點,關鍵在於擴大零售企業的定價自由度,這次增稅有關方面在這個方向上做出了應對。




 其他語言閱讀