


年金保險費率固定為18.3%
在職世代所負擔的年金(公共年金)保險費率,已被固定在18.3%。換言之,該費率今後不會再進一步上調。
從醫療保險的保險費率來看,中小企業勞工加入的全國健康保險協會,其保費率自2012年以後,一直穩定維持在平均約10%的水準,且整體而言,前一年度實現了6586億日圓的盈餘。健康保險組合聯合會的保費率則更低,長期維持在9%至9.5%之間。雖然健康保險組合聯合會出現了3800億日圓的赤字,但其達到收支平衡所需的保費率也僅為9.6%。
當然,隨著高齡化的推進以及醫療技術的進步,未來保費率勢必會逐步上升。然而放眼全球,並不存在任何一個已開發國家,能夠「從中長期角度將醫療費用的成長控制在GDP成長範圍之內」。若同時考量醫療進步與健康水準提升所帶來的「效益」,那麼為了避免負擔增加而削弱以全民健康保險制度為代表的醫療保險制度基本功能的作法,實在難以看出其合理性。
矯正貧富差距擴大與社會分化的社會保障
我國面臨的一大問題,在於貧富差距的擴大,以及隨之而來的社會分化與不穩定化。對此,想必無人持有異議,從近年的政治局勢來看,這一點也顯而易見。
社會保障的一項重要功能,正是透過收入再分配來縮小貧富差距。
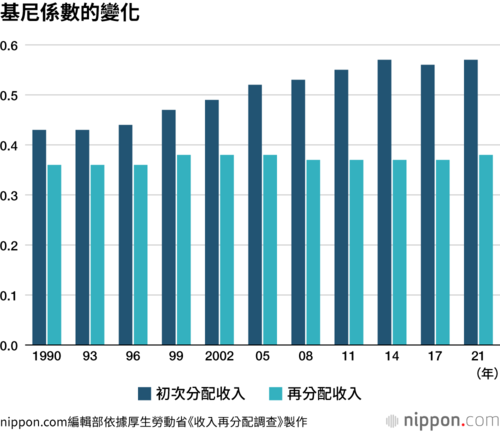
社會保障與人口問題研究所所實施的《收入再分配調查》顯示,我國在再分配之前的基尼係數呈現擴大趨勢,亦即市場分配收入(初次分配收入)的差距正在擴大。另一方面,再分配後的收入(再分配收入)之基尼係數則被控制在一定水準,而這一效果在很大程度上源自社會保障(見下圖)。

貧富差距擴大的深層原因,在於市場財富(經濟活動所創造的附加價值)分配的扭曲。全球化導致財富向特定階層、特定企業集中,「被拋下的人們」所累積的不滿情緒,正是近年來政治混亂的根本原因之一。
經濟合作暨發展組織(OECD)也一再指出,貧富差距的擴大將抑制中長期的經濟發展。在貧富差距持續擴大的社會中,社會保障所應發揮的功能與作用,反而顯得更加重要。若過度強調抑制負擔,削弱社會保障原本具備的再分配功能,將可能導致貧富差距進一步擴大,甚至加速中產階級的消失,這不僅與政府所掲示的「全世代型社會保障」目標背道而馳,也違背了作為社會中流砥柱的「規模龐大的中產階級形成」這一國家願景。




 其他語言閱讀