


自民黨在眾議院選舉中奪下316席,締造歷史性大勝。選舉結束後的2月9日,東京股市日經平均指數一度飆升至5萬7000點大關,反映出市場對高市政權的高度期待。然而,筆者更為關注的是,在高市政權高舉「消費稅減稅」與「負責任的積極財政」旗幟之下,其政策可能帶來的副作用。
使財政健全化目標付諸流水的消費稅減稅
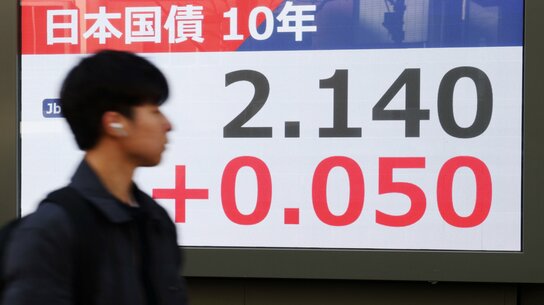
在財政惡化疑慮升溫之際,日本長期利率在短短一年內,已從2025年初的1.1%攀升至2026年1月的2.2%。政府原本好不容易在2025與2026年度,將作為財政健全化指標的「基礎財政收支」(Primary Balance,簡稱PB)推進至接近實現盈餘的最後關頭。然而,高市政權上台後,對調降食品消費稅展現出「將在國民會議上加速審議」的容許態度,恐怕將使財政局勢陷入致命困境。
若按照高市首相的政見將食品消費稅調降為零,每年將造成高達5兆日圓的「財源缺口」,原本預計實現基礎財政收支(PB)盈餘的展望也將澈底破滅。雖然高市首相日前已表明不發行「特例國債」(即赤字國債)的方針,但若要在2026年度初期就實施食品消費稅減稅,恐怕無論如何都會出現財源缺口。
目前籠罩國債市場的氛圍,主要是擔心再度陷入長期赤字的焦慮。儘管主張積極財政的「再通膨派」人士宣稱「實現盈餘的目標只是稍微延後一點而已」,但事實真是如此嗎?市場原本已將基礎財政收支(PB)即將轉為盈餘的預期納入評估,一旦這項預期遭到修正,利率前景也會隨之大幅調整。而這股衝擊正具體反映在長期利率攀升至2.2%的走勢之中。
反映日本國債信用風險的信用違約交換(CDS)自2025年12月起明顯攀升。這恐怕並非單純的供需惡化,而是反映出市場對日本財政信用的不信任。





 其他語言閱讀