


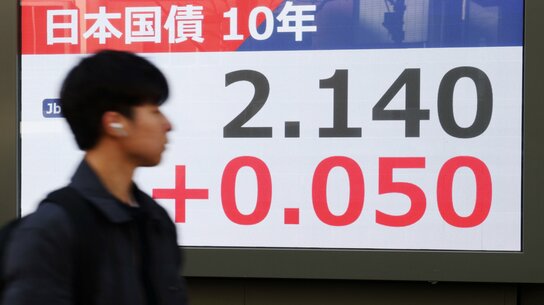
對通膨加速的疑慮
通膨加速的疑慮仍舊揮之不去。
自民黨在眾議院選舉中奪下超過三分之二的席次,股市對此表現出了正面肯定。這或許反映出市場對高市政權長期執政的期待,同時也預期積極財政政策將持續推進。
預料高市首相將在2026年秋季前後編列大型追加預算,進一步採取景氣刺激的措施。這正是落實其主力提倡的「負責任的積極財政」。然而,儘管宣稱要對「17項重點領域進行投資」,但若是僅增加防衛費用與公共建設支出,民間供給能力的提升恐怕有限,反而更可能推升整體需求。如此一來,積極財政的最終歸宿恐怕就是通貨膨脹。屆時實質國內生產毛額(GDP)將難以成長,增長的恐怕只有名目GDP。
市場因通膨預期升溫,呈現出「股價上漲、日圓走貶、長期利率上升」的態勢。表面上看似景氣擴張,但其實幾乎沒有實質成長。在通膨時期擴張財政支出將進一步推高物價,這點即使不是經濟學家也能明白。高市首相的不幸之處,在於身邊缺乏有勇氣向她說明這些經濟基礎常識的幕僚。她至今仍深信通縮時代所倡導的再通膨政策,不禁令人感嘆,難道當前已無真正的憂國之士。
通膨預期通常以「名目長期利率」與「通膨連結債殖利率」之間的差值來觀察。根據日本相互證券的數據,自2025年11月以來,這項差值(即「平衡通膨率」〔Break-Even Inflation rate〕,簡稱BEI)已呈現上升趨勢。





 其他語言閱讀