


「防疫國債」的大規模借新還舊
基礎財政收支(PB)實現盈餘之所以成為迫在眉睫的課題,也與2020年因應新冠疫情而大量發行的國債,即將進入「借新還舊」的時點有關。
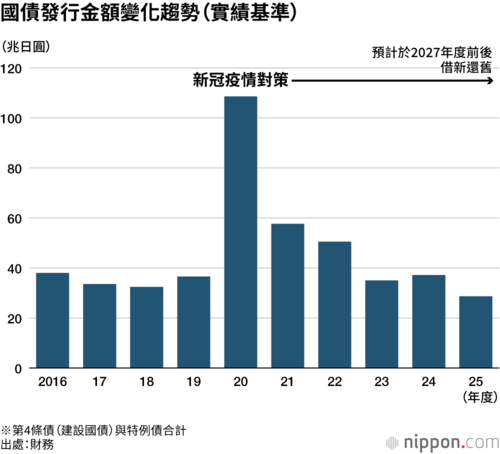
2026至2028年度原本應是壓縮先前膨脹的新債發行規模的關鍵期。然而,高市政權卻打算持續擴大疫情後已處於高點的新債發行量,這份代價最終將反映在利息支出的上升。
此外,由於日本國債的平均發行年期約為7年,2020年度大量發行的債券即將迎來借新還舊的時點。因此,2026至2028年度的利率水準最好盡可能維持在低檔。在2020至2025年度,日本尚享有「低利率紅利」,然而,若因長期利率上升而耗盡這份紅利,高市政權恐將面臨稅收的自然增長全被利息支出吞噬的境況。
過去日本原本已有望實現基礎財政收支(PB)盈餘,並從淨額上減少國債新增發行額,如今這項可能性已然消失,利息支出的膨脹正逐漸成為財政運作的枷鎖。那些抱持樂觀立場、宣稱「實現盈餘的目標只是稍微延後一點而已」的說法,顯然對於目前縝密配置的國債管理現狀缺乏理解。





 其他語言閱讀