


財政運作的現實
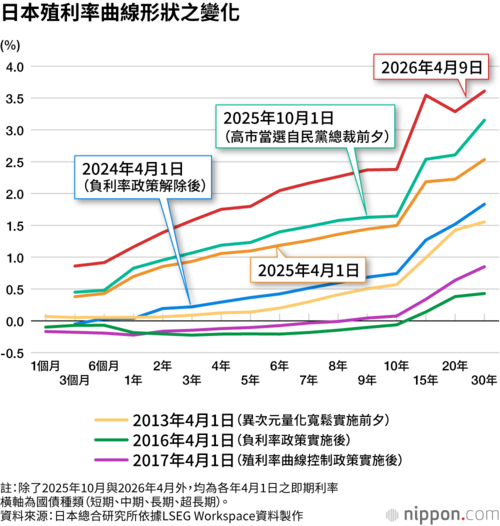
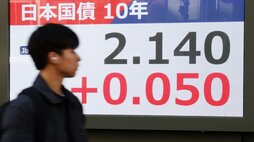
在高市政權面對財政運作的如此態度之下,自其就任以來,市場利率便一路攀升(見下圖)。特別以超長期年限之利率漲幅為最,去年6月,財務省便已因為市場要求之利率水準過高,難以順利發行超長期國債,而不得不變更國債發行計畫。雖然將原訂以超長期國債發行之部分金額轉為2年期公債與短期國債,勉強應付過關,但此舉絕非解決問題的根本之道。發行的短期國債將於1年後,2年期公債則於後年,屆時勢必被迫加發同額之再融資國債(refinancing bond)以為周轉,未來的財政風險亦將隨之擴大。再加上財務省理財局宣布,本年1月起將開始涉入浮動利率債券之發行。國債發行年限短期化與浮動利率債券之發行,乃財政破產已迫在眉睫之國家的慣用手段。日本已「淪落」至如此境地,這便是現實情況。

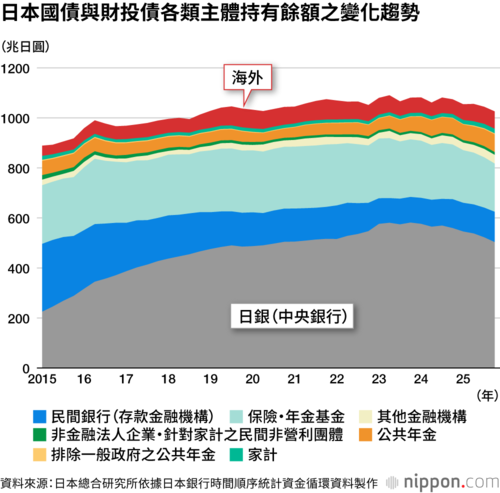
另一個值得注意之處,在於海外的投資動向。觀察日本國債等(中期至超長期年限之國債,以及與國債一體發行之財政投融資債)各類主體持有比率之變化趨勢(見下圖),即便國債發行餘額長年累積至今,而且近年市場利率終於進入上升階段,海外投資人的持有餘額卻始終未見成長。此現象正反映出海外投資人對於日本未來財政風險之警覺意識,亦即中期以上較長年限的日本國債風險過高,難以輕易出手購買。
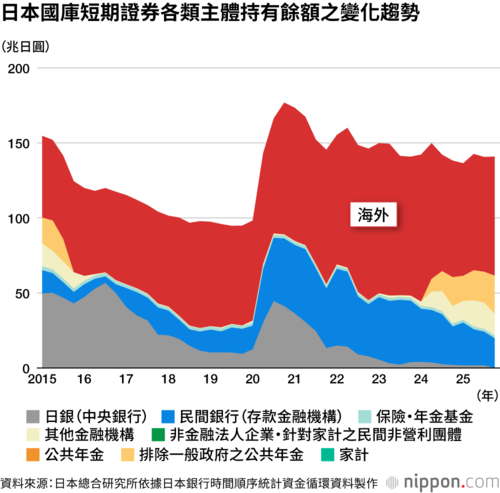
另一方面,短期國債(到期1年以下)的持有動向則呈現截然不同之樣貌,海外投資占有過半比例(見下圖),不過目前其持有餘額似已觸頂。海外投資之所以僅於短期年限範圍內持有日本國債,關鍵無非在於「萬一日本財政之運作出現緊急狀況,便能迅速抽身」。若不正視此脆弱的國債去化結構,僅以長期國債之票面利率過高,預算上難以負擔為由,輕率推動國債發行年限之短期化以求蒙混過關,日本的財政運作恐將陷入「作繭自縛」之困境。
由此觀之,日本當前首要之務,在於削減國債發行之全體總額,為達到此目標,需改善財政收支,此理不言自明。日本每年度均有過去發行的巨額國債陸續到期,若檢視2025年度之狀況,其金額實際上高達約149兆日圓,假若無法以稅收償還其本金,或者無法發行同額之再融資債,日本勢將陷入違約(債務不履行)之困境。所謂「加計再融資債後,新增國債之發行金額,在2026年度原始預算中尚未突破30兆日圓,因此尚可高枕無憂」之論調,根本與現實不符。





 其他語言閱讀