


以租界為範本的出口加工區
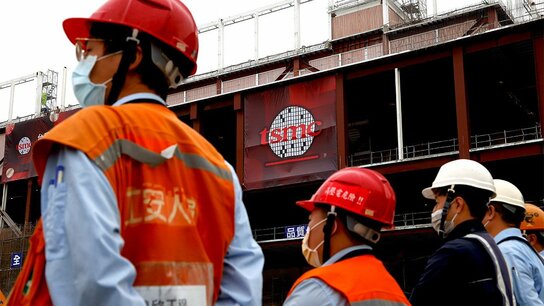
戰後以來的惡性通膨在1960年代趨緩,65年在高雄設立出口加工區。高雄擁有世界級的大港口,所處的地理位置在物資運輸上非常方便。高雄出口加工區的發展,讓臺灣經濟的工業化和國際化有很大的進程。
從1950年開始的美援本來就設有期限,在停止援助之前的1960年訂定了「投資獎勵條例」,目的是為了把臺灣變成美國的投資對象,而不是援助對象。臺灣能夠提供優質且便宜的勞力,再加上依據這項條例可以享有租稅優惠和簡化通關流程、融資方便等條件,建立起完善的投資環境。
高雄出口加工區吸引了以日本為首的外國企業來臺投資。對有意投資海外的日本企業而言,當時的臺灣是首選之地。
但是,問題在於對外國企業的課稅。租稅本來就有一些原則,其中一項是公平原則。這裡的公平原則可分為兩種觀點:一種是一律平等(橫向比較);另一種是雖然現在不公平,但是最終會導向平等(縱向比較)。日本基本上是採用前者,但是高雄加工區則是採用後者的觀點。
具體來說,外國企業進入加工區設廠生產是不課稅的。即使是現在,進口原材料在加工區內加工,然後將加工產品直接出口是免稅的,也有各種減免措施。然而,這僅限於加工區內,如果要到加工區外擴廠,就要被課稅。也就是說,等外國企業賺了錢再課稅。由此看來,臺灣對稅的想法是很靈活彈性的。
在臺灣,會採用這樣的課稅方式,其背景是參考了中國的租界制度,像是二戰前的上海租界。上海有徵收一定程度的租稅,但臺灣是免稅。這樣一來,就可以吸引有發展前景的企業或者是新創企業來到臺灣。不用離開臺灣,就可以知道世界的各地在製造什麼產品,然後如何販賣到世界各地,在高雄都可以看見。另一方面,在加工區工作的臺灣人也能夠學到技術。拜出口加工區所賜,臺灣的工業化迅速發展。
只是在加工區內享有免稅優惠,就能夠集結人才、技術和市場,相當划算。比起關稅,還要來得有價值。果然不出所料,當進入加工區的主要企業認為即使要繳稅也能獲利,就會移到加工區以外的地方。當然,這樣的展開是在設立加工區之前就預想到的。



 其他語言閱讀