


Le plus grave problème des « Abenomics »
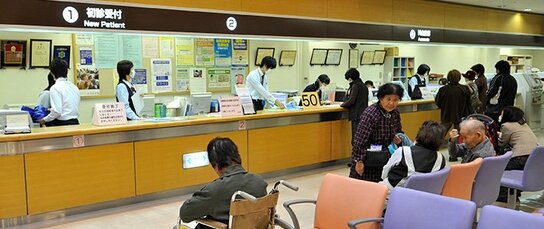
Je conclurai sur le principal problème des « Abenomics ». Mettre en avant la sortie de la déflation et la stratégie de croissance, deux objectifs que personne ne saurait rejeter, c’est oublier un problème encore plus grave. La première chose dont doit s’occuper le Japon de toute urgence, c’est la maîtrise du coût de la sécurité sociale, parce que cette augmentation constante entraîne l’accroissement démesuré de sa dette publique. Créé à la fin de la période de forte croissance économique, ce système est très généreux. Au début des année 1990, le nombre de retraités qui touchent les allocations a commencé à gonfler pendant que celui des actifs qui les fournissent commençait à baisser. Depuis, la préservation du système est devenu très difficile sans injection de fonds publics. Étant donné que les recettes fiscales de l’Etat n’augmentent pas, ce système est dans les faits géré sur la base d’un déficit public.
Le gouvernement prévoit de relever la taxe sur la consommation une deuxième fois en avril 2017 en la faisant passer à 10 %, mais cela ne suffira pas, et de loin. Mes simulations montrent que si le coût de la sécurité sociale continue à augmenter au rythme actuel, même un taux de 25 % ne permettrait pas de garantir un équilibre stable du solde primaire. Il faut immédiatement stopper cet accroissement du coût de la sécurité sociale.
Une réforme du système de sécurité sociale indispensable
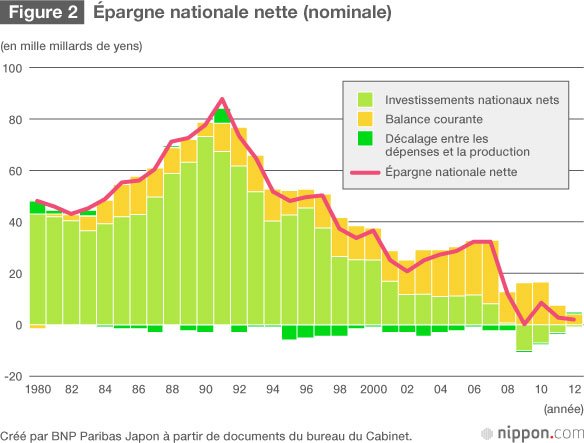
Mettre un terme à l’augmentation du coût de la sécurité sociale est aussi extrêmement important du point de vue de la stratégie de croissance. Une hausse des impôts pour couvrir le coût de la sécurité sociale ne fait pas que gauchir la répartition des ressources. De plus, l’épargne nationale nette évolue depuis l’exercice 2009 à proximité de zéro (fig. 2), parce que le déficit public dû à l’accroissement du coût de la sécurité sociale dilapide l’épargne nette du secteur privé.
Si le coût de la sécurité sociale continue à progresser à ce rythme, l’épargne nationale nette finira par devenir négative, même si les impôts augmentent. Une hausse continue des impôts pourrait permettre d’éviter une crise financière, mais comme l’épargne nette du secteur privé ne ferait qu’être transférée à l’État, il sera impossible d’éviter que l’épargne nationale nette devienne négative au niveau de l’ensemble du pays. Dans ce cas, l’épuisement du capital commencerait à une grande échelle, et le taux de croissance tendanciel deviendrait rapidement négatif. Maîtriser le coût de la sécurité sociale conduira à stopper la baisse de ce taux.

Quelle serait cette réforme du système de sécurité sociale qu’il convient de faire rapidement ? Pour la réforme des retraites publiques, on peut envisager de relever l’âge de départ à la retraite de 65 à 70 ans, de se servir de la pleine indexation macroéconomique, et de mettre fin à la non-imposition des retraites. Pour la réforme du système de soins et de dépendance, il faut augmenter la part payée par les patients, notamment ceux qui ne sont pas en danger de mort. Le relèvement de cette part pourra maîtriser la demande excessive de soins et de couverture de la dépendance qui pose problème aujourd’hui. Si l’on tient compte du fait que la médecine va probablement continuer à devenir plus sophistiquée, on peut difficilement envisager que l’assurance-santé publique prenne en charge toutes les maladies. Il faudra à ce moment-là offrir des assurances médicales privées, et cela fournira un nouveau domaine de croissance économique.
(Texte rédigé à partir d’une intervention de l’auteur à la conférence tenue au National Bureau of Economic Research en juillet 2014.)





 Autres langues