


政府在偏高增长率前提下的财政预测
那么,日本财政的中长期展望如何?可用于对此判断的一个参考指标是政府公布的财政预测,2018年1月23日,内阁府公布了最新版的《关于中长期经济财政情况的推算报告》(以下简称“中长期推算报告”)。
中长期推算报告都要分别列出高速增长的“增长实现型(经济重生型)”与低速增长的“基准型”两种发展路径,而此次发布的报告具有一大特点,那就是无论在哪一种路径下,2018年度到2027年度的中央和地方公债余额(GDP占比)都会缩小。观察这个推算结果可以发现,即使是低速增长路径,公债余额(GDP占比)也会逐渐缩小,所以难免会给人造成一种“已经无需担心财政问题”的印象,但实际上却存在着严重的问题。
那就是增长率这个前提。与上一次发布的中长期推算报告相比,此次的报告调高了低速增长的“基准型”路径的名义GDP增长率前提。实际上,正如图3所示,基准型路径下的本世纪20年代中后期的名义增长率已经从1.2%上调到了1.7%。这正是即使在低速增长的基准型路径下,债务余额(GDP占比)也会不断缩小的重要原因。


当然,或许也有人会认为上一次中长期推算报告用作前提的名义增长率(1.25)也太高了。因为1995年度到2016年度这段时期,名义GDP增长率的平均值仅有0.3%,而上一次报告的基准型路径却设定了1.2%的前提。
在财政重建问题上不容妥协
那么,如果名义增长率的平均预测值为0.3%,公债余额(GDP占比)将朝着怎样的水平收敛呢?如果利用波兰经济学家埃弗塞・多马的公式,就可以轻松进行计算,假设财政赤字(GDP占比)的平均预测值为q,名义GDP增长率的平均预测值为n,那么将来公债余额(GDP占比)就会朝着“q÷n”的水平收敛。
比如,当财政赤字(GDP占比)q=3%,名义GDP增长率n=2%时,“q÷n=1.5”,公债余额(GDP占比)的收敛值为150%。最新版中长期推算报告预测,在低速增长情况下,2027年度的中央和地方合计财政赤字(GDP占比)为3.3%。如果名义GDP增长率的平均预测值为0.3%,那么公债余额(GDP占比)的收敛值将高达1100%。这就揭示了这样一种现实:要确保财政的可持续性,就必须将财政赤字(GDP占比)控制在一定水平。
因此,绝不能在财政重建问题上妥协。目前,虽然政府和执政党已经放弃了在2020年度实现中央和地方合计基础财政收支(Primary Balance)盈余这一目标,但针对调整财政健全化计划一事,内阁会议(2017年12月8日)敲定了以育人革命和生产力革命为核心的“一揽子新经济政策”,提出了以下思路(下划线为笔者加注)。
重新分配上调消费税率增收税金的用途,将对中央和地方基础财政收支实现盈余的时间产生影响,所以2020年度基础财政收支难以达成实现盈余的目标。然而,我们绝不会在财政健全化问题上妥协,将不断贯彻收支改革的努力,坚定不移地追求实现基础财政收支盈余的目标。为了达成这一目标,我们将详细调查长期以来在经济财政一体化改革方面所开展的工作,并立足于这一基础,在明年的“经济财政运作与改革的基本方针”中提出实现基础财政收支盈余的时间,以及作为其支撑的详细且具有高度实效性的计划。
利率正常化将导致国债利息猛增
尽管赤字常态化的日本财政背负着巨额债务,处在极为严峻的状况中,但国民对财政可持续性的危机意识非常淡薄。或许一个重要原因在于日银采用“超级”金融宽松政策大量购买国债,将长期利率压制在一个极低水平。这样一来,国债利率只有1%左右(已发行国债的加权平均利率),约1000万亿日元的政府债务的利息被成功压制在了10万亿日元左右。但只要利率上升到5~6%,利息就会猛涨四五倍,达到50~60万亿日元。
此外,还有一个观点也很重要,如果将政府和日银视作一个整体加以考虑,那么无论日银是否持有国债,综合债务的负债成本都是基本不变的。现在几乎是零利率,所以负债成本不明显,但一旦摆脱通缩后利率恢复正常,之前可以进行无成本财政赤字融资的状况将会彻底终结,巨额债务成本将会再次显现。东京奥运会结束的2020年以后,日本经济和财政所面临的环境和状况想必会发生剧变,必须切实推进财政和社会保障改革,这其中就包括预定于2019年10月上调消费税率之事是否如期实行,如何展示中长期社会保障蓝图等事项。
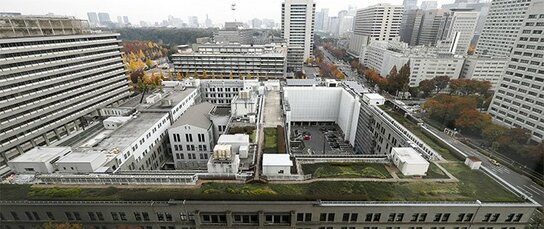
标题图片:位于东京霞关的财务省和国税厅办公楼,2017年11月28日(时事社)





 其他语言