


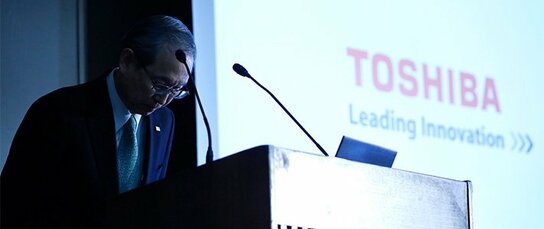
赌上知名企业尊严的扩张路线
押上全部身家以小博大的战略一旦失败,就无法用战术来弥补。东芝的自有资本原本就并非多到足以抵御大的风险。2005年3月末,该公司的股东权益比为17.8%,已经低于被视为制造企业最低限度的20%。
但2005年6月就任社长的西田厚聪硬是接下了英国核燃料公司(BNFL)抛出的WEC股份。双方于2006年2月初达成正式协议,收购价格高达54亿美元(约6400亿日元),震惊了整个产业界。
《日本经济新闻》(2006年2月7日)就此评论称“问题在于可谓天价的成交价格”。其列举的 “天价”理由是WEC的税前利润不到200亿日元,BNFL1999年收购时的价格仅为12亿美元。
后来接受采访时,西田社长表示“(竞标导致)价格被抬高了”,承认收购价格超出了预期。当时参与了竞标的三菱重工董事长(时任)西冈乔断言“作为核电事业来说,那个价格肯定是不合算的”(2月22日《日本经济新闻》)。
那么东芝为什么要赌这一把呢?因为公司的业绩实际上远远没有知名企业的招牌那么光鲜亮丽。
收购WEC的2005年,东芝迎来了创立130周年,它已经成长为一个业务范围覆盖发电机、铁路车辆、家电、半导体、计算机、医疗器械、核能发电机,从重型电机到电子设备的多个领域的综合电子机械制造企业。东芝还出了两位引领经济界发展的经团联会长,日本工商联合会前会长也是东芝出身。
但在截至2005年的10年间,东芝的销售额始终徘徊在6万亿日元以下,销售利润率几乎每年都在5%以下。股东权益比在1998财年到2004年财年期间均低于20%,始终处于负债较高的状态。
表面上被大家视为日本的代表性企业之一,实际上却一直在低增长和低收益的困境中挣扎。2005年上任的西田社长宣称“必须让事业实现增长”,赌上知名企业的尊严,走上了扩张道路。为一举摆脱长期以来的发展停滞状态而选定的重点业务就是核电和闪存。

 其他语言