


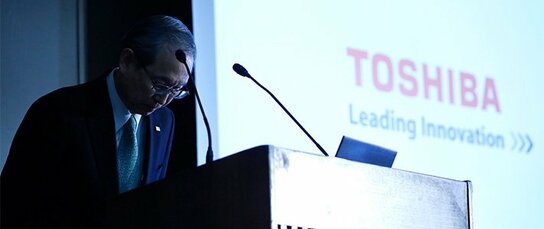
一时看似押对的收购战略
这两项业务性质迥异,而且都潜藏着巨大的风险。核电业务的主要市场在海外,从接下订单到竣工交货需要以十年为计的时间,其间存在因环境变化导致成本意外升高的可能性。另一方面,闪存虽然有望实现快速发展,但它属于短时间内需求会大幅波动的市场导向型产业。
西田社长曾信心满满地表示“可以像同时阅读长篇小说和短篇小说那样开展经营工作”。或许是为了加快发展,才毅然决然地挑战了风险这么大的业务。可是他从一开始就算错了。起初他们计划在收购WEC的54亿美元中将自己的出资比例控制在51%以内,其余部分让共同出资人承担。
但现实是,一部分原定的联合出资人面对出资额的大幅增加而选择了后退。结果东芝的出资比例跃升到了77%。在新闻发布会上,针对膨胀至42亿美元(约4900亿日元)的出资额,西田社长依然硬气地表示“预计回收周期为17年,但(因核电需求增长)也有可能缩短到15年以内”(2006年10月18日《日本经济新闻》)。
东芝2007财年的并表销售额轻松突破6万亿日元的瓶颈,达到72088亿日元(*1)。西田社长作为一位将东芝改造为成长型企业的铁腕企业家受到了媒体的关注。2008年春,WEC接到了这次引发问题的、在美国建设四台核电机组的业务订单,东芝的战略看似赌对了。
但后来核电业务环境急转直下,东芝的豪赌遭遇了事与愿违的结果。由于财务脆弱的状况始终得不到改善,缺乏余力,所以陷入危机将不会太远。导致事态恶化的原因在于东芝对WEC和核电业务部门治理不善引发的风控懈怠。

 其他语言