


屡屡脱节的金融政策
前面已经说过,澄田总裁时代实施了时间过长的金融宽松,导致了泡沫经济。1989年5月又转向紧缩调控,澄田和继任的三重野康总裁,在15个月的时间里5次提高利率。急匆匆实施的紧缩调控和再次金融宽松政策的延误推出,导致泡沫急剧破灭,经济十分受伤。金融政策,无论是宽松还是紧缩,从负面意义上来说确实都“起了作用”。
泡沫经济崩溃之后,由于金融宽松不够彻底,导致通缩长期化。速水优总裁轻率解除零利率政策(半年之后又恢复了)就是其中的典型。另外,次贷危机之后,美联储大胆实行量化宽松政策,日本银行所谓的金融宽松政策完全无法与之相比(即所谓“宽松不足”),导致日元升值和通货紧缩更加延长。
财政扩张作为应对日元升值的措施,始于1987年中曾根康弘内阁确定的项目总费用高达6万亿日元的紧急经济政策。泡沫经济崩溃之后,宫泽喜一内阁、细川护熙内阁和村山富市内阁,尽管执政党交替,但都接连推出项目规模超过10万亿日元的以公共项目为中心的紧急应对措施。
这其中,也有美国强迫日本扩大内需的压力。日美结构问题协议中,约定了从1991年开始的10年期间,日本要实施总额达430万亿日元的“公共投资基本计划”。此项计划在村山内阁时期,又修订为从1995年起的10年内将总额增至630万亿日元。
如果蒙代尔·弗莱明模型是正确的话,就可以认为担心日元升值的日本选择的财政扩张之路又进一步推进了日元升值。之所以会选择这条路,是因为政治家都喜欢那些能“拉来选票”的公共事业,而不喜欢赤字国债的财政部门,也优先安排那些用建设国债来填补财源的公共事业。
《纽约时报》1997年4月1日发表的题为《日本通向巨额赤字之路乃公共项目铺就》的报道中,以“农道机场”等为例,以厌恶的语气报道日本大肆挥霍推进公共事业的情况。
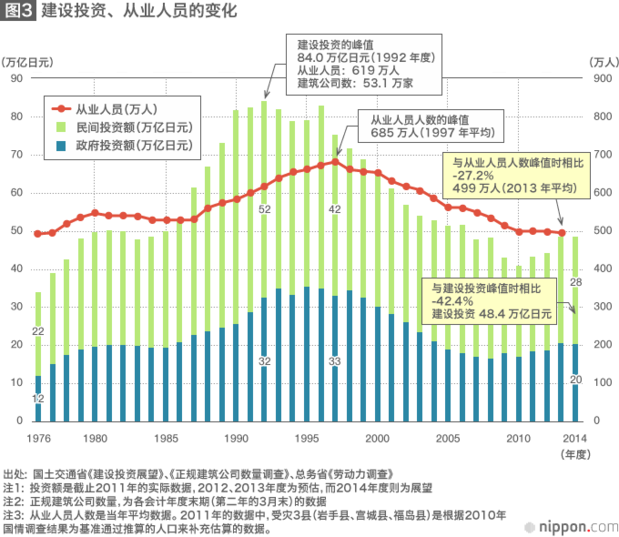
对公共事业的偏重,产生了大量不需要也没有迫切性的社会资本,这是现今国债超过1000万亿日元的主要原因。1985年建筑行业从业人员还是530万人,1997年增加到了685万人,达到此最高点后人数剧减,很多人的职业生涯从此乱了套。




 其他语言