


混乱的金融政策背后
我们甚至连近期中国经济运行指导方针的脉络都很难阐释清楚。在此我们以很难同时实现的经济政策的3个目标为线索,分析一下政策调整的幅度。首先将政策的实施分为3个阶段:①2014年~2015年6月、②2015年6~11月、③2015年11月之后。
①,是在中国经济整体面临的去杠杆化(减债)问题中,主要针对企业债务的削减而实施的金融政策。②,是在股价暴跌的过程中不断采取恣意干预政策,但却在紧急情况下反复采取个别应对措施,以图避免人民币卖出导致整体上的“中国卖出”。③,是作为人民币国际化的象征,国际货币基金组织(IMF)决定将人民币纳入特别提款权(SDR)后,中国政策姿态的变化。
第一阶段的特征,是在企业部门的资金周转恶化以及发展异常预测逐渐为人认识的过程中,采取了高股价对策。尽管货币宽松政策的正式实施不可或缺,但还是存在资金单纯从中国外流之忧,因此为了维持人民币的价格,2014年入夏后开始真正实施美元卖出和人民币买入。这种行为的结果会导致从资金市场吸收人民币,因此不断采取措施降低存款准备金率就变得至关重要。
大肆宣传这种徒有其表的货币宽松政策所具有的股价的杠杆效应,促成了企业部门的首次公开募股(IPO)。个人投资者的资金进入股市,筹集资金的企业可利用这笔资金偿还负债。乍看起来,政策实现了当初的目的。
关于第二阶段,在股价暴跌的过程中,政府恣意采取各种措施遏制股票卖出。由于必须避免人民币暴跌,因此以卖出美元买入人民币行为不断进行市场干预,金融形势持续呈现出不稳定态势。
在第三阶段,人民币被纳入特别提款权,实现了人民币国际化的阶段性目标,此后逐步确立了人民币价值由市场调节的方针。2015年11月后,对经济政策持乐观态度的中国人开始提出疑问:“人民币究竟会贬值到何种程度”,这种局面一直持续到年末。
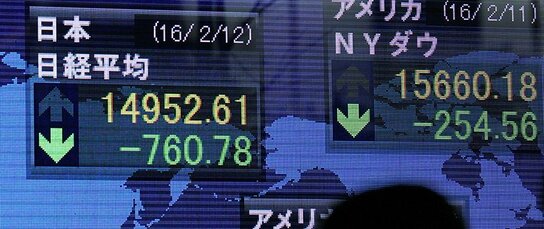
从2016年年初起,人民币卖出以及由此引发的股价下跌便一发不可收拾。由于政府不断恣意进行各种干预,哪些是个别干预的效果,附带的恶劣影响产生于哪一时点等,任何一位市场有关人士都无法对此作出分析。




 其他语言