


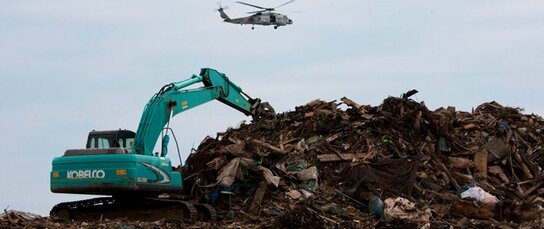
Un coup de pouce à la reprise
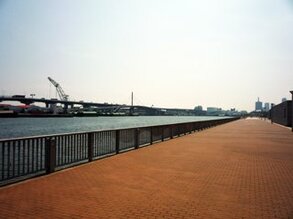
 Les abords du port de Kobe ont été considérablement rénovés après le séisme de 1995, comme en témoigne la construction de cette promenade.
Quel genre d’impact le tremblement de terre de Kobe a-t-il eu sur l’ensemble de l’économie japonaise ? Le Grand tremblement de terre de Hanshin Awaji a eu lieu le 17 janvier 1995 et, au premier trimestre de cette année-là, le PIB réel du Japon a enregistré un taux de croissance, certes positif, mais limité à 0,2 % en valeur annualisée, un chiffre extrêmement faible qui reflétait sans doute l’impact du tremblement de terre. Mais les deux trimestres suivants ont vu l’économie progresser à un rythme de 1,3 %, chiffre qui est passé à 2,3 % au dernier trimestre, si bien que le taux de croissance sur l’ensemble de l’année a été de 1,4 %. Ce chiffre, qui représentait une forte augmentation par rapport à l’année précédente(0,6%), était en outre le plus élevé depuis 1990, année de l’éclatement de la bulle des valeurs mobilières japonaises. La vigueur de la croissance économique en 1995 est d’autant plus remarquable que la force du yen cette année-là — 79 yens pour un dollar — mettait les exportateurs en difficulté.
Si l’on en juge d’après ces chiffres, il semblerait que le tremblement de terre de Kobe, loin de freiner l’économie japonaise en 1995, ait contribué à alimenter la reprise par le biais de la reconstruction qui lui a succédé. Quant aux raisons pour lesquelles le séisme n’a pas pesé sur l’économie, on peut émettre diverses hypothèses à ce sujet.
On remarquera en premier lieu qu’en janvier 1995 l’économie japonaise traversait une période de stagnation consécutive à l’éclatement des bulles qui s’étaient formées à la fin des années 80. La Bourse avait atteint un pic dans la seconde moitié de 1989 et l’immobilier, deux ans plus tard, mais même après l’éclatement des bulles des valeurs mobilières puis immobilières — en 1990 et 1992 respectivement —, bien des commentateurs des médias japonais soutenaient que l’envolée de la consommation allait se poursuivre. Il se trouve pourtant que l’effondrement de la valeur du foncier — qui avait connu un tel essor qu’on a pu dire à un moment donné que le terrain du Palais impérial de Tokyo valait deux fois plus que tout le territoire de la Californie — a fait avorter nombre d’investissements fondés sur la présomption que les prix de l’immobilier allaient continuer de grimper. Les sociétés qui avaient fait ces investissements se sont retrouvées lourdement endettées et les banques qui avaient prêté les fonds ont hérité d’un lourd fardeau de prêts non productifs. Depuis la seconde guerre mondiale, jamais le Japon n’avait connu un endettement aussi généralisé.
Tous les ans, jusqu’en 1994, le même refrain s’est fait entendre : « L’économie va reprendre cette année. » Confrontées à ce mélange de chute des cours des actions, d’endettement pléthorique et de ralentissement de l’activité, les autorités en charge de la politique monétaire n’avaient guère d’autre choix que de relâcher les rênes. Je m’étais rangé à l’idée très répandue que la Banque du Japon hésitait à baisser les taux d’intérêt par crainte que les bulles ne se reforment. Cette façon de voir concordait avec la célèbre remarque faite en 1992 par Kanemaru Shin — le puissant politicien qui était alors vice-président du Parti libéral-démocrate — selon laquelle le taux d’escompte devait baisser, même s’il fallait pour cela licencier le gouverneur de la BoJ.
Il est vrai que la banque centrale ne s’est pas empressée de baisser son taux d’escompte, mais elle a pris assez vite l’initiative de baisser ce qu’on appelle désormais son taux d’intérêt pratique, à savoir le taux de remboursement au jour le jour. De la façon dont je vois les choses aujourd’hui, si ce relâchement ne s’est avéré très efficace ni pour améliorer les résultats des institutions financières ni pour stimuler l’ensemble de l’économie, c’est parce que la banque centrale avait tenté de mettre un frein à la frénésie spéculative en amenant le taux au jour le jour à un niveau extrêmement élevé jusqu’à la veille de l’éclatement des bulles. Le niveau du taux d’intérêt à court terme était si élevé que les initiatives pour le faire baisser, aussi rapides qu’elles aient été, n’ont pas suffi à le ramener à un plancher suffisant pour stimuler l’investissement.



 Autres langues