


Stimuler la demande grâce à un plan d’urbanisme compact
Comparé à Londres ou Paris, à Tokyo, les précieux espaces du centre de la ville ne sont pas suffisamment consacrés à l’habitat. De ce fait, l’écart est important entre la population diurne de travailleurs, dans les immeubles de bureaux, et la population nocturne, celle des habitants, d’où un engorgement des transports aux heures de pointe, véritable fléau social. Pour résoudre ce problème, on pourrait par exemple assouplir la réglementation pour favoriser la construction d’immeubles de logements de 5 ou 6 étages à l’intérieur de la ceinture formée par la route circulaire no 7.
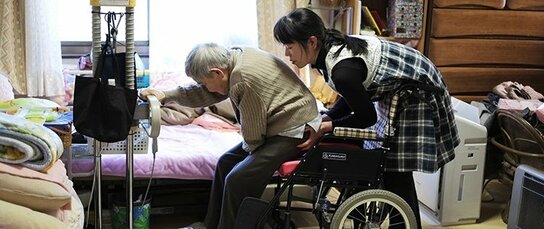
A l’avenir, le nombre de familles où les deux parents travaillent et celui des foyers âgés nécessitant des soins médicaux et à la personne va augmenter et, pour eux tous, il serait bien plus pratique de vivre dans un appartement en ville que dans une maison individuelle en banlieue. Quant aux ménages qui possèdent déjà une maison particulière en zone urbaine, faire construire à la place un immeuble de petite taille permettrait à trois générations d’habiter ensemble tout en louant plusieurs appartements, une bonne façon de rentabiliser son patrimoine.
La réforme des règlementations en vigueur, comme le relèvement du coefficient d’occupation des sols et la révision du droit à l’ensoleillement, permettrait, sans impact sur les finances publiques, de stimuler les investissements dans l’immobilier privé. Cela ferait bondir la demande intérieure liée à ce secteur. En tirant un meilleur parti des précieux espaces urbains, les espaces verts augmenteraient aussi, et la vie quotidienne serait plus commode. Enfin, l’augmentation du nombre d’immeubles de taille moyenne participerait également à la prévention des dommages en cas de séisme et rendrait la ville plus attrayante.
Par ailleurs, dans le cas des grands ensembles d’immeubles, qui vieillissent de plus en plus, la nécessité d’obtenir l’accord des 4/5e de la copropriété pour reconstruire un immeuble constitue un frein important à leur reconstruction. Elle apporterait pourtant une amélioration de la sécurité pour le voisinage, mais, en matière immobilière, les droits de propriété des particuliers sont trop protégés. Abaisser ce seuil aux deux tiers de la copropriété stimulerait les investissements immobiliers.
A l’époque où la population croissait et où les prix des terrains augmentaient, posséder une maison individuelle avec un grand jardin, en banlieue, était la norme. Cependant, à l’heure du déclin de la population et de son vieillissement, la tendance est plutôt à vivre concentrés dans les centres-villes, où les investissements sociaux sont déjà réalisés. La politique de villes « compactes » qui vise à circonscrire le centre-ville dans un espace réduit doit être promue non seulement dans les villes de province, mais aussi dans les grandes métropoles dont la population vieillit rapidement.
Le troisième âge, un marché d’avenir
L’augmentation rapide du nombre de personnes âgées est, du point de vue des finances publiques, un cauchemar qui va faire augmenter les taxes et les cotisations sociales. Cependant, pour le secteur privé, le marché du troisième âge, en pleine croissance, représente une véritable chance. Des services médicaux et des soins de bonne qualité sont indispensables aux personnes âgées, mais l’Etat règlemente les tarifs et l’entrée des entreprises dans ce secteur placé sous un système « socialiste ». Libéraliser cette industrie, tout en fournissant un minimum social assuré par l’Etat, engendrerait de la demande et des emplois.
Pour cela, il faut d’abord libéraliser les prix des services. Pour l’assurance médicale et de soins aux personnes âgées, les tarifs des consultations et des soins doivent bien entendu être fixés en fonction des cotisations versées. Cependant, puisque les montants remboursés par l’assurance sont en même temps considérés comme un tarif fixe, l’offre et la demande sont en inadéquation. Et comme le montant des remboursements est faible à cause de la limitation des finances publiques, l’offre en services ne progresse pas, engendrant de longues files d’attente. Par exemple, dans le cas de l’assurance pour les soins aux personnes âgées, si l’assuré utilise davantage les services agrémentés que ce à quoi il a droit, il peut payer de sa poche les soins supplémentaires. Mais, au nom du principe d’égalité, les entreprises offrant des soins de bonne qualité ne sont pas autorisées à fixer des tarifs supérieurs à ceux en vigueur. Voilà qui bride la créativité du secteur privé et conduit à une baisse de la qualité, et à une pénurie de travailleurs dans ce secteur.
Enfin, à cause de l’interdiction faite aux entreprises privées de se lancer dans le secteur de la médecine et des soins, la concurrence ne peut répondre aux besoins des consommateurs. Actuellement, les institutions à but non lucratif ont le monopole de fait du marché, mais, tout en garantissant l’intérêt public, il faut mettre en place un marché concurrentiel sur lequel diverses formes d’entreprises pourront librement s’implanter.
Par exemple, la prise en charge rapide des patients en cas d’urgence est l’une des obligations de l’Etat. Sur cette base, mettre en place un partage des rôles libérerait la créativité du secteur privé, qui pourrait proposer des services supplémentaires, et laisser agir la libre concurrence permettrait sans doute de développer le marché porteur qu’est celui du troisième âge.




 Autres langues