


Les efforts en vue de restaurer l’intégrité des finances publiques doivent continuer
Si le PIB nominal progresse comme prévu à un taux de croissance moyen de 0,3 %, le ratio de la dette publique au PIB va avoisiner 1 100 %. On voit donc que, pour que la viabilité des finances publiques soit assurée, le ratio du déficit budgétaire au PIB doit être ramené à un niveau approprié.
C’est pourquoi les efforts en vue de restaurer l’intégrité des finances publiques doivent se poursuivre. Bien que le gouvernement et les partis de la majorité aient renoncé à l’objectif de parvenir d’ici l’exercice 2020 à un solde primaire positif des finances générales de l’État, c’est dans le cadre du projet de restauration de l’intégrité des finances publiques que le cabinet a approuvé le 8 décembre 2017 un nouveau train de mesures de politique économique visant à révolutionner le développement et la productivité des ressources humaines.
Les finances publiques japonaises souffrent de déficits persistants et d’un endettement massif. En dépit de cette situation extrêmement problématique, les Japonais ne semblent guère se soucier de leur viabilité. Cette indifférence doit probablement beaucoup à la politique d’assouplissement monétaire actuellement pratiquée par la Banque du Japon (BoJ), qui achète de grandes quantités d’obligations d’État en vue de maintenir les taux d’intérêt à long terme à un niveau extrêmement bas. Si bien que le rendement de ces obligations est d’environ 1 % (taux moyen pondéré pour les obligations d’État en circulation), et que le coût des intérêts pour un montant d’environ un million de milliards de yens d’obligations d’État reste limité à quelque 10 000 milliards de yens. Mais il suffirait que le taux d’intérêt grimpe à 5 ou 6 % pour que le coût des intérêts soit multiplié par 5 ou 6 et atteigne 50 000 ou 60 000 milliards de yens.
Il ne faut pas oublier que, pour peu que l’on voit le gouvernement et la BoJ comme une seule et même entité, le fait que la BoJ détienne ou non des obligations d’État ne change rien au coût de leur endettement combiné. Si, pour le moment, le coût de la dette ne se matérialise pas, c’est parce que les taux d’intérêts sont proches de zéro. Mais quand la déflation prendra fin et que les taux d’intérêt reviendront à la normale, le financement gratuit des déficits budgétaires ne sera plus possible, et les coûts gigantesques du service de la dette referont leur apparition. Dans les années qui suivront les Jeux olympiques de Tokyo 2020, on peut s’attendre à de grands changements dans le paysage de l’économie et des finances publiques du Japon. Dans cette perspective, nous avons besoin d’une réforme audacieuse des finances publiques et du dispositif de sécurité sociale, un processus qui passe aussi par une réflexion sur la décision d’augmenter le taux de la taxe à la consommation en octobre 2019 et par une définition précise de la forme à donner à moyen et long terme aux politiques de sécurité sociale.
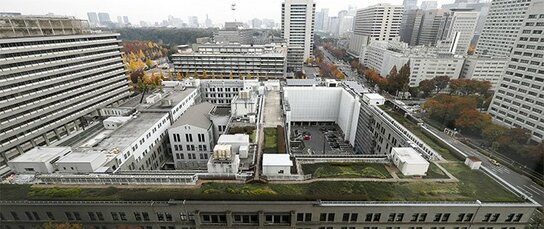
(Article du 2 avril 2018 écrit à l’origine en japonais. Photo de titre : les bâtiments du ministère des Finances et de l’Agence nationale des impôts à Kasumigaseki, Tokyo. Jiji Press)
Voir également notre article sur les perspectives économiques 2018




 Autres langues