


Réformes en panne
Globalement, l’économie chinoise se trouve à un tournant historique. Elle s’est hissée au deuxième rang mondial grâce à l’utilisation massive de ressources naturelles et de main-d’œuvre ; ce modèle économique n’est plus viable. Le modèle économique tourné vers l’extérieur, dépendant des exportations, montre également ses limites. Depuis vingt ans, les dirigeants chinois disent vouloir dynamiser la demande intérieure. C’est une saine décision. Mais hélas, les réformes structurelles en ce sens n’ont pas encore été mises en œuvre.
Le retard pris dans la réforme du secteur public représente une autre difficulté. Pour l’économie chinoise, le gigantesque secteur public constitue un obstacle à la croissance. Quels sont les problèmes ? D’abord, puisque les entreprises publiques ont la mainmise sur les principaux secteurs industriels, cette situation de monopole ne les incite pas à innover. Ensuite, à force de chercher à s’étendre, elles engendrent une inefficacité au niveau macroéconomique. Enfin, les banques publiques, en fournissant des liquidités massives aux entreprises publiques, doivent faire face chaque année à une certaine proportion d’emprunts toxiques.
Alors que les désavantages liés au secteur public sont clairs, les autorités chinoises ne s’attellent pas sérieusement à la réforme des banques et des entreprises nationales. La raison en est que le secteur public constitue une sorte de deuxième trésorerie nationale, un utile fournisseur de liquidités en quantité.
Une dévaluation au mépris des règles du marché
Au fil du ralentissement de l’économie, le gouvernement chinois a tenté à plusieurs reprises d’utiliser des méthodes monétaires classiques (intervention sur les taux d’intérêt et le taux des réserves), mais sans effet. Là encore, les Abenomics japonais ont inspiré la Chine : en favorisant l’assouplissement monétaire, le yen trop fort est retombé à des taux convenables. La baisse des taux de change participe indubitablement à renforcer la compétitivité des secteurs exportateurs.
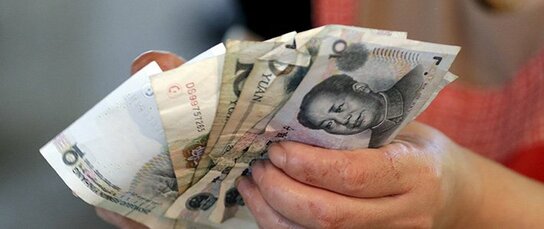
En Chine, le yuan était en progression depuis juillet 2005, la hausse cumulée atteignant 35 % au mois d’août 2015. Durant la même période, le salaire minimum dans les principales villes chinoises a quasiment progressé de 10 % par an. Cette tendance pèse inexorablement sur la compétitivité des entreprises exportatrices. Dans ce contexte, les autorités chinoises ont invoqué une réforme du régime des changes et imposé la dévaluation du yuan face au dollar.
À la base, les taux de change servent à définir les conditions commerciales dans les échanges internationaux. Dans le contexte de repli économique en Chine, il était inévitable que le yuan baisse. Le problème n’est pas la dévaluation du yuan, mais le fait que le gouvernement l’ait directement mise en œuvre. Le régime des changes dans les pays développés dépend du mécanisme des marchés ; en cas de changements trop brusques, un gouvernement peut intervenir en tant que membre actif du marché, mais il ne lui revient pas de gérer le marché et de décider directement des taux de change.
Pourtant, en Chine, le régime des changes est déterminé par la banque centrale chinoise, qui décide du taux de base du jour après examen de l’évolution de son panier de devises de la veille. Cette décision tend à être arbitraire et, comme le taux fixé peut être très éloigné du taux moyen des marchés, l’impact sur les marchés est puissant.
La possibilité d’une récession brutale ?
Soulignons un autre problème lié à la dévaluation du yuan. Dans les pays démocratiques, les changements de stratégie économique ne sont pas brusques ; les autorités dialoguent avec les marchés, elles analysent leur réaction et celle des investisseurs avant de mettre en œuvre une politique. L’exemple le plus frappant en est la hausse des taux d’intérêt américains. La présidente de la Réserve fédérale américaine, Janet Yellen, multiplie actuellement les messages en direction des marchés afin de décider d’une éventuelle hausse des taux d’intérêt au mois de septembre.
Cependant, les responsables politiques des pays socialistes n’ayant pas d’expérience électorale, ils n’aiment guère l’exercice de la conférence de presse, et le dialogue avec les marchés n’est pas leur fort non plus. Malgré le ralentissement marqué de l’économie chinoise, le Premier ministre Li Keqiang n’a pas encore donné une seule conférence de presse. Les autorités appliquent brutalement les nouvelles stratégies, sans consulter les marchés, qui sont alors fortement bousculés.
Au vu des fondamentaux de l’économie chinoise, un ralentissement progressif de la croissance est parfaitement naturel. À cause de choix stratégiques maladroits, la volatilité est aujourd’hui plus grande. La déclaration adoptée lors du 18e congrès du Parti communiste comporte un passage important : l’engagement à fournir aux marchés un environnement propre au bon fonctionnement des mécanismes boursiers. La décision est louable, mais hélas, dans les faits, le gouvernement garde la mainmise sur les marchés.
La chute brutale des valeurs boursières doit être considérée comme un signal d’alarme en provenance des marchés. La dévaluation du yuan est nécessaire, mais elle ne doit pas être initiée par le gouvernement. L’État a pour rôle de surveiller le déroulement équitable des opérations boursières, pas celui de gérer les marchés. Enfin, la bulle financière chinoise a déjà éclaté, mais la possibilité d’une récession brutale subsiste, en fonction des choix stratégiques qui seront ceux des autorités chinoises.
(D’après un article original en japonais du 17 août 2015. Photo de titre : Reuters/Aflo)



 Autres langues