


Négocier dans l’ombre
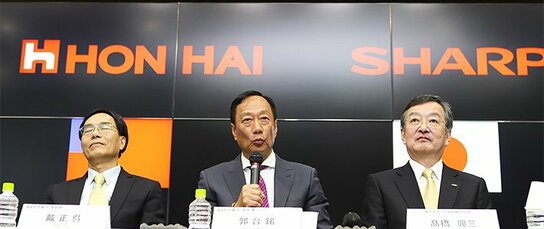
Les banques aussi ont joué un rôle essentiel dans l’opération, même si elles ne sont pratiquement jamais sorties de l’ombre et se sont contentées d’accepter l’offre de reprise de Sharp par Foxconn et de diriger le cours des négociations entre les deux entités. N’étant plus en mesure de collecter des fonds sur le marché financier, Sharp se trouvait à la merci de ses prêteurs. M. Gou, qui n’ignorait pas que les banques auraient le dernier mot dans toute transaction, faisait, depuis le début de l’année, la tournée des grands bailleurs de fonds Mizuho Corporate Bank et Bank of Tokyo-Mitsubishi UFJ en vue d’obtenir un soutien pour le rachat.
Malgré les vaillants efforts consentis par M. Takahashi pour éviter que Sharp ne mette la clé sous la porte, il y avait déjà quelque temps que les banques avaient la haute main sur la gestion de l’entreprise. Au XXe siècle, les prêteurs n’auraient pas hésité à charger un de leurs hauts responsables de superviser la restructuration, mais la conception actuelle de la gestion des risques exclut ce genre de méthodes relevant ouvertement de l’intrusion.
Chacune des banques concernées a désigné un représentant pour siéger au conseil d’administration de Sharp, UFJ en 2013 et Mizuho en 2014. Ces représentants remplissent les fonctions de conseillers tant auprès de M. Takahashi que des autres dirigeants et suivent de près les opérations en cours. Mais ils n’ont aucune autorité directe sur la marche de l’entreprise.
Sharp a vu ses profits piquer du nez dans la seconde moitié de l’année 2014 et, tombée dans le rouge en mars 2015 sur une base non consolidée, la société continue de s’y débattre. En plus du soutien financier qu’ils ont apporté, les deux principaux prêteurs de Sharp ont annulés 200 milliards de yens d’emprunts en échange d’actions préférentielles. Le fonds d’investissement Japan Industrial Solutions, au financement duquel participent Mizuho et UFJ, a également acquis 25 milliards de yens d’actions préférentielles, et ses président et président du conseil d’administration exercent une surveillance en tant que directeurs extérieurs.
La protection du crédit constitue l’une des premières priorités des banques. Mais, malgré les appels adressés, depuis le début de l’exercice budgétaire 2015, par les prêteurs aux dirigeants de Sharp pour leur demander de proposer un plan de gestion à moyen terme et de mettre en œuvre des mesures de restructuration, le secteur affichages à cristaux liquides de l’entreprise n’est toujours pas sorti du rouge. À court de solutions, les banques ont voulu échapper à tout prix au spectre de la faillite, qui pourrait les contraindre à passer par pertes et profits la totalité du montant des prêts consentis à Sharp.
Une offre nationale au goût amer
Alors que Sharp tombait en chute libre, le ministère de l’Économie, du Commerce et de l’Industrie est entré dans l’arène en apportant son soutien au projet de l’INCJ visant à restructurer le secteur japonais des affichages à cristaux liquides. Cette proposition prévoyait que l’INCJ se défasse de cette branche de Sharp, qui serait devenue une filiale de Japan Display Inc., une société née en 2012 d’une fusion entre les départements affichages à cristaux liquides de Sony, Toshiba et Hitachi.
L’offre d’INCJ avait pour ambition de renforcer la compétitivité du secteur japonais des affichages à cristaux liquides en le regroupant sous une bannière nationale unique. Elle prévoyait également l’intégration des départements des produits blancs de Sharp et de Toshiba.
En échange d’une injection de 300 milliards de yens, l’INCJ attendait des prêteurs un soutien à hauteur de 350 milliards de yens, par le biais d’une annulation de 200 milliards de yens en actions préférentielles et de 150 milliards en conversion de créances en fonds propres. Pour les banques, qui plaçaient la protection du crédit tout en haut de leur liste des priorités, l’offre d’INCJ manquait d’attrait.
En revanche, le projet de M. Gou libérait les prêteurs du fardeau financier du renflouement de Sharp.




 Autres langues