


L’argent électronique a ceci de pratique qu’il vous permet de payer rapidement votre tasse de café sans avoir à fouiller dans vos poches pour y chercher de la monnaie... Bien que son usage semble se développer au Japon, ce pays accuse un retard au sein de la communauté internationale. Une analyse de la situation s’impose.
Un pays à la traîne ?
D’après la définition des autorités japonaises, les paiements effectués par cartes de crédit, cartes de débit et en argent électronique constituent des « paiements sans numéraire » ou « cashless ». Le Japon s’est fixé pour 2025, année de l’Expo universelle d’Osaka, l’objectif de porter son indicateur clé de performance (ICP) à 40 %, la moyenne mondiale. L’ICP correspond au ratio des paiements cashless aux dépenses de consommation finale des ménages (celles-ci recouvrent les dépenses que consacrent les ménages à l'acquisition des biens ou services qui sont utilisés pour la satisfaction directe de leurs besoins).
La figure 1 représente les pourcentages des paiements par cartes dans les dépenses de consommation finale des ménages de différents pays en 2016. Sachant que les entreprises sont incluses dans les données concernant les paiements par cartes, la moyenne avoisine les 40 % pour tous les pays.
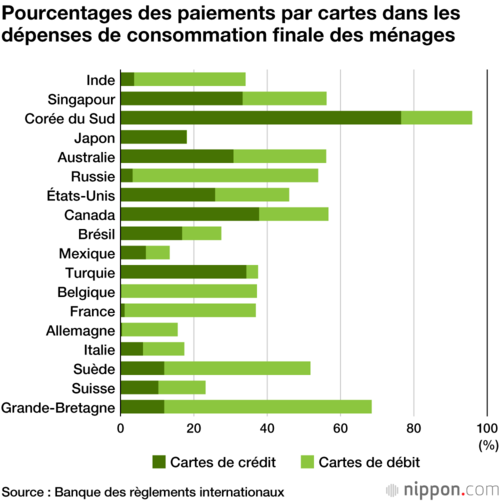

On estime que le taux de règlements cashless au Japon a atteint 24 % en 2018. Ce chiffre représente certes un progrès par rapport au graphique ci-dessus, mais il n’en reste pas moins bien inférieur à la moyenne mondiale. Voilà pourquoi dans ce domaine, le Japon se voit souvent traité de pays « sous-développé ».
Ce que cela montre, c’est que l’utilisation des cartes de crédit et de débit est moins courante au Japon qu’ailleurs dans le monde. C’est par le biais des paiements par cartes et en argent électronique que le Japon entend parvenir à son objectif d’ICP fondé sur un élargissement du recours au cashless.
À l’origine, l’augmentation des paiements sans numéraire voulue par les autorités visait avant tout à promouvoir le tourisme étranger au Japon. Dans la perspective des Jeux olympiques et paralympiques de 2020 à Tokyo et compte tenu de la nécessité de donner un nouvel essor aux régions, le gouvernement a voulu encourager les visiteurs étrangers à effectuer leurs achats avec les cartes de crédit et de débit dont l’usage leur est déjà familier, et par la même occasion stimuler l’économie japonaise.
En ce sens, faciliter l’utilisation des cartes de crédit et de débit étrangères via l’amélioration de l’accès aux terminaux de paiement est une bonne initiative, qui a le mérite d’offrir une solution pour sortir le Japon de son statut de pays à la traîne sur le sujet. Autre initiative allant dans le même sens, des terminaux de paiement à code QR sont en cours d’installation dans les grandes villes et les lieux de destination des touristes chinois.
Un pionnier de l’argent électronique, et pourtant...
Au Japon, 2 % environ des paiements sont effectués en argent électronique, ce qui fait de ce pays l’un de ceux où l’usage de ce mode de paiement est le plus élevé au monde. De tous les pays répertoriés dans le graphique ci-dessus, l’Italie, la Russie et Singapour sont les seuls à enregistrer des niveaux similaires d’utilisation ; partout ailleurs, la part de l’argent électronique dans les paiements reste inférieure à 1 %.
Une puce sans contact (FeliCa) mise au point au Japon y est utilisée pour les transactions en argent électronique. Le Japon a été le premier pays à introduire l’usage de l’argent électronique, aux environs de l’an 2000, et le premier à lancer les paiements mobiles, en 2004, quand les téléphones cellulaires ont été équipés de puces FeliCa, donnant naissance au service connu depuis sous le nom de « portefeuille mobile ».
On ne peut pourtant pas dire que les paiements mobiles avec de l’argent électronique soient devenus très répandus, et les paiements par cartes restent en position dominante. Parmi les facteurs ayant contribué à freiner la diffusion de l’argent électronique, figurent l’impossibilité de procéder à un transfert en cas de changement de téléphone cellulaire et la rareté des emplacements où ces téléphones peuvent être rechargés.
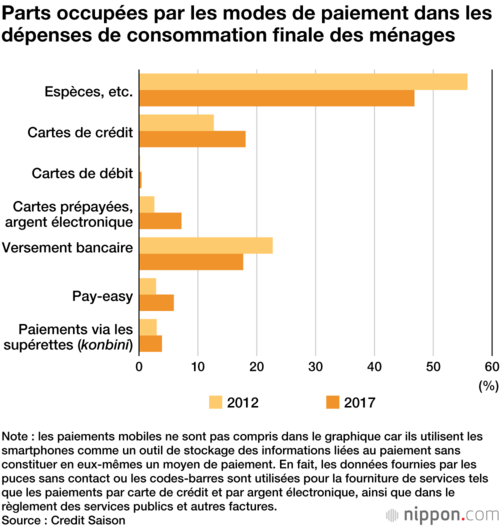
En matière de paiements sans numéraire, il ne faut pas perdre de vue qu’il existe en sus des paiements par cartes et argent électronique d’autres modes de paiement qui ne passent pas par les espèces. À titre d’exemple, on peut citer les virements bancaires et les transferts de fonds entre individus. La figure 2 montre que, en 2017, les paiements en espèces (billets et pièces de monnaie) représentaient moins de 50 % de la consommation des ménages au Japon. Beaucoup de Japonais paient leurs loyers et leurs abonnements aux services publics par virements automatiques à partir de leurs comptes bancaires, et on ne peut pas ignorer l’étendue des services de paiement offerts par les établissements financiers.





 Autres langues