


大問題是經營者的違規行為,而非追求利潤
——我覺得日本社會對於投資企業獲得利益這種行為還存有道德上的排斥感,但另一方面卻又殘留著一種企業文化——企業是企業自身的,只允許聽命於擁有經營權限的極少數利害相關者。

村上 我覺得在企業治理行為準則的影響下,(企業行為)已經比過去大有改善。換言之,儘管沒有從法律上加以約束,但畢竟是有了上市企業應該參考的指針,想必這份準則今後會越來越成為上市企業與投資者展開對話的前提,企業經營者將進一步發生轉變。
不過,就社會整體而言,我覺得目前人們對通過投資獲得利益的行為仍抱有強烈的排斥情緒。時至今日,日本社會似乎還保留著些許鄙視賺錢和謀利行為的風氣。
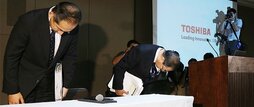
比如以東芝的違規會計處理為例,追求當期利潤的壓力導致該公司提前計算了當期淨利潤,最終釀成醜聞,這相當於在說不能追求利潤。然而,他們錯在違規操作,追求利潤則是每一位經營者都會做的事情。
——C&I已是黑田電氣的大股東,與該公司經營團隊的對立問題現在鬧得沸沸揚揚。8月21日,黑田電氣召開了臨時股東大會,否決了您提出的設立社外董事的要求。黑田電氣拋出員工反對C&I提案的聲明文件等材料說服了其他股東。
村上 通過員工內部舉報,我們得知該公司拿出的聲明文件其實是偽造的。我們甚至已經掌握了錄音證據,表明該文件是在(黑田電氣的)會長和社長指示下捏造而成【編註:9月10日,黑田電氣宣布將成立社外調查委員會對聲明文件的「偽造」嫌疑實施調查】。他們拋出聲明文件是為了促使投資者行使決議權,以便讓自己處於有利地位。該公司竟然在股東大會這樣一個神聖的場合,憑藉偽造的文件誘導股東行使決議權,這是一個嚴重的問題,是極其惡劣的違規行為。如果縱容這種行為,日本的企業治理就不會改善,所以我準備按照規範程序追究到底。
全力推動企業形成合理股價
——作為經濟成長戰略的一環,安倍政權希望加強投資者對企業的監督力度,推出了企業治理行為準則和管理行為準則,但作為一個現實問題,您認為它們有效果嗎?
村上 我覺得有效果,而且今後還將進一步顯現效果。美國和日本差異較大的問題僅僅是留存收益。按淨資產收益率(ROE)來看,美國上市企業的平均值大約是15%,日本是7%。兩者相差的8%是什麼呢?其實就是留存收益。換言之,如果留存收益銳減,那麼日本上市企業的ROE就會變得和美國企業相差無幾。尤其是留存收益規模較大的公司大多都是交叉持股的。換言之,PBR為0.4、0.5的公司的淨資產都高於市價,而且絕大部分公司的房地產資產和交叉持有的股票較多。
經過雷曼危機和東日本大地震等事件後,我覺得只要觀察統計數據就應該明白需要計算多少風險加權了,但日本的許多上市企業在這方面一直比較懈怠。
通過直接融資籌措資金的前提是維持應有的合理股價。現在的日本企業根本沒有做到這一點。另一方面,如果要說現在日本經濟有什麼問題,那就是大家都不從銀行借錢,換句話說,雖然貨幣供給量一直在增加,但進入市場的資金並沒有增加。因為大家都有留存收益。
如果大家都不從銀行貸款,銀行的利潤也不會增加。金融本來如同血液一般,只要實實在在地流動起來,就會對經濟活動產生積極影響。我認為上市企業的相關人員必須計算風險加權,據此籌措資金。


 其他語言閱讀