


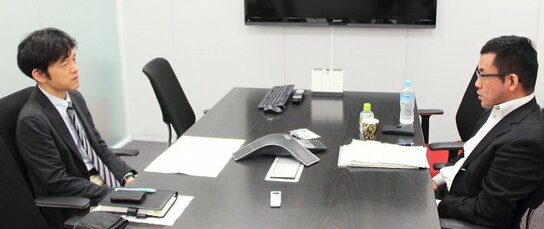
董事會不是「調整社內利害關係的場所」
很多人或許是第一次聽說「董事會的評價」。雖然有些難以想像,但由於企業治理的核心就是社外董事,所以坦率地向社外董事詢問董事會是否發揮了作用或將成為做出評價的第一步。比如,三菱UFJ金融集團在2015年6月轉型成為了設置指名委員會型公司,社外董事川本裕子在年度報告書中闡述了「該公司董事會發生了哪些變化」。此外,以社外董事身分擔任董事會主席的大田弘子在瑞穗金融集團2015年的整合報告書中闡述了董事會的變化。像這樣收集反饋意見,並將之用於進一步的改善,這恐怕就是對董事會進行評價的目的所在。
——許多日本企業似乎還處在摸著石頭過河的階段。
我覺得正是如此。但這並非僅限於日本企業。全球性的治理討論總是隨著環境的變化而變化。董事會的理想狀態也會因此發生變化。相對於日本企業,ISS目前要求至少設置1名社外董事。針對不滿足這一條件的企業,我們會建議投資者反對社長和會長等企業幹部。
如果董事會內全是內部的人,那麼董事會就有可能成為調整公司部門之間利害關係的場所。假如外部的董事進入其中,比如將召開董事會的次數減少到過去的一半。那麼要決定的事項就會改變,大家就會處理比調整部門間利害關係更高層次的、戰略性的課題。如果出現那種局面,那麼可能就會需要外部人員的見解,董事會就會成為社外董事大顯身手的場所,社內董事的觀念模式或許也將發生變化。
設置兩名社外董事比設置1名好。因為社外董事之間可以進行交流。此外日本可以參考一點,那就是從全球的普遍情況來看,「社外董事至少占到董事會成員總數的3分之1」。日本多數董事會的規模是9人左右,而如果實現了兩名社外董事的規定目標,那麼從日本的現實情況出發,設置3名社外董事也就是社外董事占到3分之1,恐怕大家也不會覺得彆扭。





 其他語言閱讀