


政府在偏高成長率前提下的財政預測
那麼,日本財政的中長期展望如何?可用於對此判斷的一個參考指標是政府公佈的財政預測,2018年1月23日,內閣府公佈了最新版的《關於中長期經濟財政情況的推算報告》(以下簡稱「中長期推算報告」)。
中長期推算報告都要分別列出高速成長的「成長實現型(經濟重生型)」與低速成長的「基準型」兩種發展路徑,而此次發佈的報告具有一大特點,那就是無論在哪一種路徑下,2018年到2027年的中央和地方公債餘額(GDP比例)都會縮小。觀察這個推算結果可以發現,即使是低速成長路徑,公債餘額(GDP比例)也會逐漸縮小,所以難免會給人造成一種「已經無需擔心財政問題」的印象,但實際上卻存在著嚴重的問題。
那就是成長率這個前提。與上一次發佈的中長期推算報告相比,此次的報告調高了低速成長的「基準型」路徑的名義GDP成長率前提。實際上,正如圖3所示,基準型路徑下的本世紀20年代中後期的名義成長率已經從1.2%上調到了1.7%。這正是即使在低速成長的基準型路徑下,債務餘額(GDP比例)也會不斷縮小的重要原因。
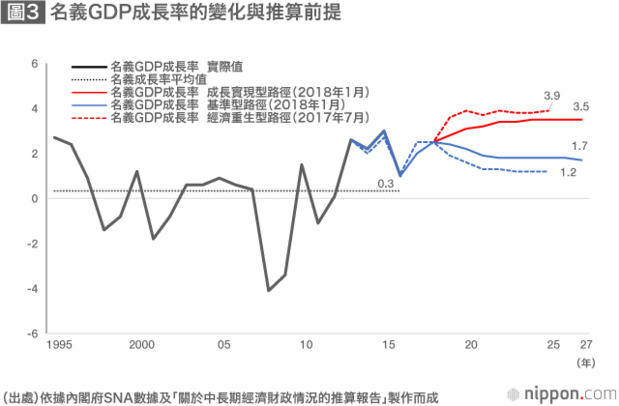

當然,或許也有人會認為上一次中長期推算報告用作前提的名義成長率(1.25%)也太高了。因為1995年到2016年這段時期,名義GDP成長率的平均值僅有0.3%,而上一次報告的基準型路徑卻設定了1.2%的前提。





 其他語言閱讀