


汽車產業的動向影響巨大
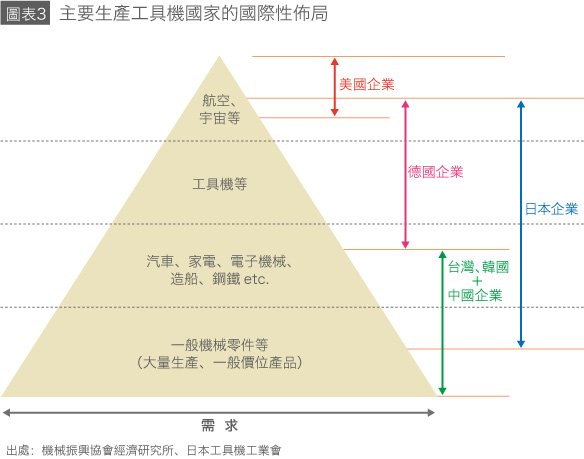
圖表3所示的是工具機主要生產國家的世界佈局(根據機械振興協會經濟研究所的資料,並添加了日本工具機工業會的修訂以及個人見解)。日本的工具機產業用戶分佈領域廣闊,遍及航太業到一般零件生產業,但主要還是依存於生產2-3萬種零部件的汽車零件產業,約佔訂貨總額的60%。在日本,生產完整車的企業有豐田、日產、鈴木、本田等12家,年產量962萬6,000輛(2010年的數據,上一年同期比121.3%)。另外,向完整車企業提供零部件的廠家(Tier1、Tier2),有442家(Denso(電裝)、Aisin(愛新)精機、NTN、KYB等)加盟日本汽車零件工業會,還有未加盟的Tier3、Tier4企業……,這一產業覆蓋面廣並形成金字塔構造。汽車產業的設備投資額(2008年度計劃額)為1兆6,209億日元,相當於整個製造業(7兆5,210億日元)的21.6%。工具機的設備投資只佔其中的微少部分。根據日本工具機工業會的訂貨統計,提供給汽車行業的是893億7,300萬日元(2010年),佔訂貨總額的9.1%。從表面上看,並不存在「大約60%的依存度」,但由於來自一般機械、電氣、精密機械企業的訂貨,其最終用戶包括了汽車產業的零件與裝置,所以有「大約60%的依存度」的說法,因此也就形成如果受到汽車產業不景氣的影響,日本的製造業便會出現停滯的結構。正是如此,既培育了日本工具機產業的優勢,又呈現出它脆弱的一面。在汽車產業走出日本,擴大海外生產規模的情況下,如果所在國政府在「扶植汽車產業」的方針下採取優先使用本國零件和工具機設備的政策,將日本產品拒之門外,那麼日本的工具機廠家馬上就會奄奄一息了。




 其他語言閱讀