


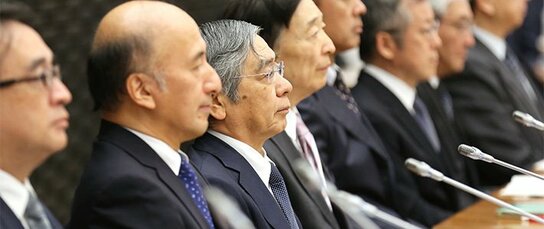
日本銀行於9月推出了以引導長短期利率為目標的「新寬鬆框架」。筆者分析認為,黑田領導的日銀已經從旨在刺激物價上漲的「單邊進攻」轉入了「還要確保退出管道也在射程之內」這樣一種雙劍並用的態勢。
首次出現「副作用」這樣的措辭
日本銀行在9月20和21日的決策會議上推出了新的政策組合。其中一項叫做「收益率曲線控制(yield curve control)」。這被解釋為「將引入旨在進一步追求降低實際利率效果的新方法」。可是,日銀的目標絕不僅限於此。
9月的決策會議圍繞傳統的「負利率的質化量化寬鬆」政策展開了全面檢驗。如果採用日銀的傳統表述,那就應該說金融政策「副作用」的存在也得到了驗證。實際上,這是黑田東彥就任日銀總裁以後,日銀首次使用「副作用」這個措辭。這種微妙的變化不容忽視。因為黑田總裁並不承認一系列寬鬆政策的負面影響,銀行業一直頗有微詞。開展全面檢驗的兩個月以前,黑田也是這樣駁斥了銀行業對負利率政策的詬病。
「金融政策並不是為了銀行而制定的」
銀行等金融機構對此言論非常抵觸。因為基於大肆購買國債(餘額已達400兆日圓)的量化寬鬆和負利率的組合拳已經導致收益率曲線明顯趨於平坦化,不僅金融機構未來的經營活動將受到威脅,長期資金的投資運用也難以實現。
正如我8月時曾在nippon.com上撰文指出的那樣,既然金融政策是通過金融機構滲透至實體經濟的機制,那麼就不能不考慮金融機構經營活動未來的安全性。當然,即使「不是為了銀行」,但減緩滲透功能,加劇社會不穩定性的做法難免會在金融政策的執行過程中形成障礙。
原本日銀是為了拉動物價上漲而實施大規模量化寬鬆政策的,但即便「寬鬆」=「物價上漲」是理論上的解,但僅靠此舉,並沒有刺激實體經濟活躍起來。如果說已經考慮到這一點,從「副作用」的角度對政策實施了修正,那麼也可以認為日銀已經找到了擺脫「原理主義」的頭緒。






 其他語言閱讀