


潛藏於新政策思想深處的「退出戰略」
不過,「收益率曲線控制」目前在市場相關人士之間處於消化不良的狀態。除了日銀活期存款利率外,還要將10年期國債利率作為政策上的操作目標——大家不知道通過這種可謂是兩點透視法的手段將會描繪出什麼景象。在日銀活期存款利率方面,日銀繼續對新增餘額部分實施負0.1%的利率,目標是將10年期國債利率近期控制在「零利率附近」。
此後,長期利率緩慢上升,收益率曲線正在緩慢上揚。不過,那只是極其細微的變動。
然而,日銀內部也有一種鬆了一口氣的氛圍。為什麼?因為他們擔心如果做得不好,就可能導致長期利率暴漲。可以說正因為如此,日銀才決定了以配合「收益率曲線控制」的形式,開始按自己指定的利率進行購債操作以及將資金供應操作年限從1年延長至10年的措施。這是預防長期利率爆發式上漲的次佳辦法。
關鍵在於如何看待引入這些框架的行動。毋庸贅述,儘管「收益率曲線控制」無疑是旨在消除「副作用」的一個措施,但其深部原因在於日銀試圖摸索退出戰略(exit strategy)。當然,日銀不可能公開宣稱「這是實施退出戰略的過程」。消費者物價指數同比上漲2%的物價目標現在依然遙不可及,如果不慎放出這種言論,想必匯率、股價和利率市場都會做出劇烈反應。
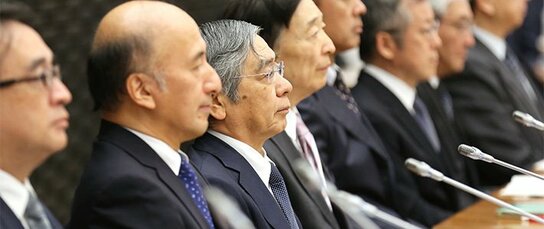
實際上,黑田總裁在9月的例行記者會上堅決否定了縮減量化寬鬆的看法。不過另一方面,在啟動一系列新政策的過程中,他對每年80兆日圓的國債購買額發表了以下言論。
「目前打算維持這個標準,不過也可能有所增減」
是將總裁的這句話理解為老生常談,還是應該著眼於「增減」中的「減」呢?我認為這一點很重要。






 其他語言閱讀