


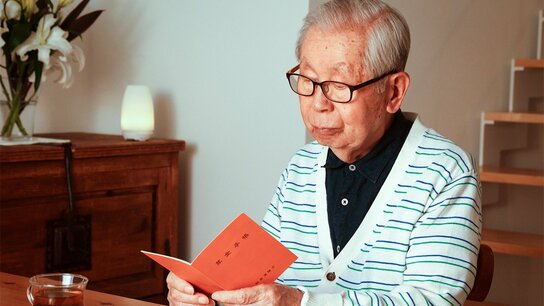
對於晚年生活的不安已經成為日本一個全民性課題。我們到底能不能單純依靠公共年金維持生活?如果不能,那麼在開始領取年金的65歲以前,應該積攢多少儲蓄呢?
逐漸消耗積蓄
首先,讓我們研究一下晚年生活實際需要消耗多少儲蓄金額。假設的分析樣本,是夫妻兩人均以公共年金為主要收入的家庭。採用的統計資料,是總務省發佈的「2014年全國消費實際情況調查」報告(5年一度的調查最新版本)。這個調查報告中關於65歲以上的無業家庭(靠年金生活的家庭)各年齡段資料比總務省「家庭經濟情況調查」更為詳細。
其中,兩人以上家庭方面,戶主年齡為65~69歲的家庭月均收支缺口為6萬276日圓(圖表1)。最近5年累計缺口為362萬日圓。這個年齡段的平均儲蓄餘額為2254萬日圓,想必很大一部分是退休金存款。不過,到了70~74歲,平均儲蓄餘額降至1994萬日圓,減少的金額高達258萬日圓,可以預見到積蓄還將嚴重消耗。
(圖表1)無業家庭的收支(日圓/月均)
| 戶主年齡 | |||||
|---|---|---|---|---|---|
| 65~69歲 | 70~74歲 | 75~79歲 | 80~84歲 | 85歲以上 | |
| 可支配收入(A) | 210,631 | 207,918 | 205,244 | 212,291 | 220,730 |
| 消費支出(B) | 270,907 | 250,791 | 222,279 | 218,826 | 211,400 |
| 收支(A-B) | ▲ 60,276 | ▲ 42,873 | ▲ 17,035 | ▲ 6,535 | +9,330 |
| 儲蓄餘額(萬日圓) | 2,254 | 1,994 | 1,812 | 2,172 | 2,109 |
出處 總務省 全國消費實際情況調查(2014年)兩人以上家庭



 其他語言閱讀