


公共年金,實際降幅甚至可能高達20%
上述內容均為依據近年統計得出的結論。如果現在的公共年金數額將來被削減,那麼上面提到的金額也會相應發生變化。換言之,如果今後年金數額要調整,人們需要為晚年生活準備更多的資金。
「所得替代率」是一個用來表示年金與在職時期薪資比值的指標。上一次(2014年)年金財政檢驗報告顯示,年金領取家庭(厚生年金和基礎年金)的所得替代率為在職男性(到手月薪34萬8000日圓)的62.7%,計畫要分階段進行削減,將來減至近50%。由此可以計算出,年金領取家庭的收入將從2014年的21萬8000日圓最終實際降至17萬4000日圓,降幅約為20%。
也就是說,政府認為,如果不縮減這麼多給付額,厚生年金的財政基礎就會不穩定。從整體來看,給付額減少1%,家庭收支缺口累計會成長50萬日圓左右,如果砍掉20%,缺口就會擴大到1000萬日圓左右,晚年生活將需要更多的積蓄。
本來,在一定程度上調整年金就是不可避免的事情。日本的老齡化率(65歲以上人口在總人口中所占的比例)為27%,已經達到世界第一。2050年前後,預計將升至38%,現行的年金制度難以維繫。因此,問題在於開展怎樣的改革,而不在於是否維護現行的制度。2004年,年金制度實施調整,引入了宏觀經濟浮動調整規則,規定將依據兩個因素來確定每年的年金數額實際調整幅度,一個是導致支出成長的平均剩餘壽命成長程度,另一個導致收入減少的年金參保人(被保險人)減少程度。2015年計算得出的平均剩餘壽命成長和參加者減少因素的影響值分別為0.3%和0.6%,於是合計將年金給付額下調了0.9%。即便如此,調整速度依然遠低於現實變化速度。
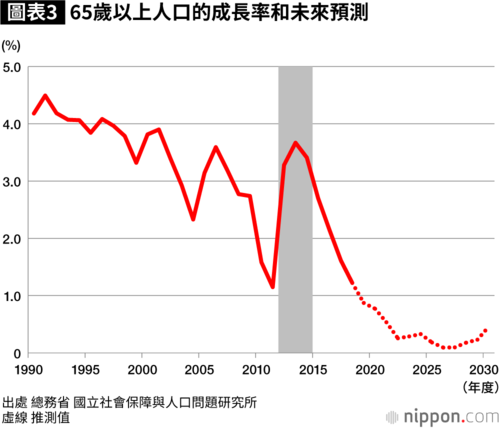
今後,65歲以上人口的成長速度確實會減緩,成長率將逐漸降至1%以下(圖表3)。但15~64歲的人口也將以0.5~1.7%的速率減少,年金參保人數面臨下行壓力。
為了應對這些因素,可以考慮通過提高女性和老年人的就業率和擴大厚生年金適用對象,來支撐足夠的年金參保人數。在這種情況下,盡可能保持正式員工的職業生涯,使其持續不斷地工作,將會放大保險費收入的提升效果。同時,能否提升人均薪資(生產率)也是一個關鍵因素。



 其他語言閱讀