


國內回歸的在岸生產仍有其極限
為了抑制中國侵略臺灣所帶來的經濟風險,某種程度上必須降低對臺灣與中國的依賴狀態。
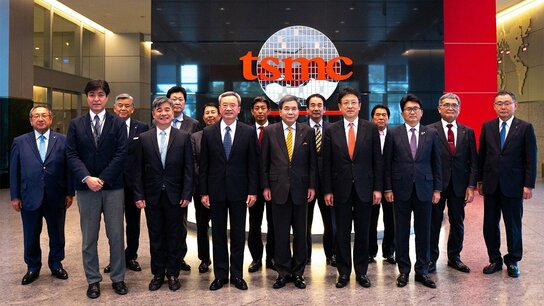
其方法之一是實施在岸生產(onshoring),亦即讓製造生產的基地返回國內。日本政府已投入6200億日圓的補助金,以擴大國內半導體生產,吸引臺灣的台積電(TSMC)在熊本建立生產基地,並資助鎧俠(Kioxia)、美國威騰電子(Western Digital Corporation)與美光記憶體日本(Micron Memory Japan,前身為爾必達,2013年由美光科技收購)等公司的設備投資。日本政府也支援半導體製造公司Rapidus,該公司致力於次世代半導體的研發與生產。不僅政府,許多企業也開始規避中國風險,並戮力強化國內生產。
從強化韌性與活化日本經濟的角度來看,這種在岸生產的趨勢動向獲得某種程度的正面評價。特別是招攬台積電在熊本建立廠房所投入的巨額補助金,已經吸引九州地區使用半導體的企業、原物料與零件、製造設備的生產企業因而集結。若藉由吸引外資企業,讓高度技術可以逐漸滲透傳遞至產業聚落內的日本企業,那麼巨額補助金所發揮的效果便有所值。
雖說如此,政府與企業都應該理解在岸生產仍有其極限。企業拓展業務至海外,原本是為了追求生產效率,若極端地推進在岸生產,將損害生產效率與企業的國際競爭力。從圖1至圖3也能得知,電機電子與半導體的進口金額急劇增加,而汽車零件的進口金額則相對穩定,不可能完全依靠國內生產取代這些產品。
再加上,投入補助金以培育產業的「產業政策」,不一定總是成功。即使中國常被列舉為產業政策的成功案例,也證實了僅有在得以維持產業內部的競爭之下,產業政策才能促進生產力提升。縱使推動半導體產業的在岸生產與吸引投資的政策,成功的必要條件仍在於,實施政策時須避免陷入保護主義的立場,並持續關注國際市場的競爭。
此外,在日本國內亦存在供應鏈中斷的風險。日本是一個天災頻繁的國家,目前已有預測指出,不遠的將來可能發生南海海槽地震、東京首都圈板塊內地震與富士山火山爆發等嚴重災害,將對日本的產業聚落地區造成巨大損害。考慮到此點,生產基地若過度集中於日本國內,潛藏著很大的風險。
推動友岸合作以分散風險
因此,在岸生產與招商吸引投資的同時,或許更加重要的是,藉由降低對於中國的依賴,將供應鏈分散到國安問題較少的友好國家,實行友岸合作(譯註:friendshoring,也譯為「友岸外包」)。透過原物料與零件的生產基地和供應來源國的多元化,即使臺灣有事而導致供應鏈中斷,尋找替代來源亦相對容易,進而減輕所受影響。
自東日本大地震以來,日本的汽車產業深切體會到供應鏈中斷的風險,藉由合作夥伴的多元化與零件的標準化,以因應此項挑戰。其成果便是在其後的熊本地震與新冠疫情期間,成功地控制了供應鏈中斷所帶來的影響。
誠然,對於企業而言,實現供應鏈的多元化,並在許多不同國家進行生產與採購,的確需要付出成本。但在現今依賴中國的風險日益增大的情況之下,採取「中國+1」的戰略,亦即在中國之外至少確保另一個國家足以作為生產基地與採購來源,從成本效益的觀點來看,應該有其優勢。
從圖1和圖2可以看出,作為「中國+1」戰略的有力合作伙伴,來自東盟(ASEAN)的進口比重出現停滯,尚有擴大空間。此外,考慮到歐美企業目前也正在半導體等製造業實踐在岸生產,強化與這些國家的供應鏈關係,亦成為一個重要選項。
在政策方面,除了支持在岸生產之外,也期望可以實施支持友岸合作的政策。實際上,日本政府已經提供補助金,給予那些在東盟擴大生產基地的企業。此外,JETRO(日本貿易振興機構)、中小企業基礎設施整備機構與地方自治體等機構,以往至今持續提供海外生產和採購所需的資訊支援,以及與海外企業的媒合服務。特別已有許多資料證明,屬於後者類型的「連結支援」相當有效,預期未來能進一步擴大服務。
此種連結支援不僅在日本國內進行,透過國際合作,將會更有效率。例如方法之一是利用G7、IPEF(印度―太平洋經濟框架)與SCRI(日印澳供應鏈彈性倡議)等國際性經濟框架,增進各國支援機構的相互合作,建立起媒介合作夥伴的平台。



 其他語言閱讀