


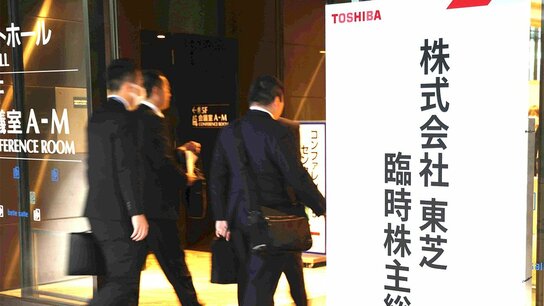
積極股東
該守則旨在提高自有資本收益率(ROE)。ROE是衡量企業有效運用資本並獲利的指標,伊丹先生如此說道:
「重視ROE被宣稱為一個檢查公司是否有正確使用資本的指標。但事實上,美國一直以來的情況是,企業推進自家股票回購,以降低(分母的)自有資本。這導致(每股收益增加的部分)股價上漲,股東獲利。」
「有許多人濫用公司治理改革,許多外國的活躍股東即是典型代表。他們威脅公司經營者,提出抱怨只為了讓對方出錢。例如,他們會說『持有那麼多自有資本也沒用』,然後迫使公司進行自家股票回購。股票市場不再是企業籌集資金的場所,而是股東透過股息和自家股票回購獲得資金的地方。」
隨著活躍股東的出現,向股東提供建議的公司也備受重視。
「許多海外的決議權行使諮詢公司往往過於形式化,他們會主張『獨立非執行董事的數量不足,因此,應該否決目前的董事會成員選任』等。這種情況也發生在豐田汽車的會長豐田章男身上,即使他是世界第一利潤極高的汽車公司的經營者。」
在「發源地」之美國,Google並沒有發放股息
然而,伊丹表示,就算是日本所尊崇的「發源地」美國,也有公司反對股東偏重的作法。
「像是美國的Google和Amazon,其實他們從創立至今從未發放過股息。然而,其股價卻非常高。當Google在紐約證券交易所上市時,他發行了一種特殊的股票。創辦人的股票擁有普通股票10倍的決議權。為了避免因不發放股息而被迫離開經營階層,他們一直讓創辦人持有超過50%的決議權。」
「在日本,法律上也是可以發行不同類型的股票。東京證券交易所會立即聲稱為了保護投資者這是不被允許的,但在世界各地的股票市場上,應該只有日本會做如此的發言。」


 其他語言閱讀