


不容忽視之食品及能源價格動向
薪資與物價之關係亦隱含問題。一直以來,實質薪資長期下滑被視為問題,但就去年而言,調薪率已大幅提升,問題反而出在通膨率過高。不過這並非通常之通膨,而應該稱為「跛行型通膨」的情況,使得因應之道難度倍增。換言之,這幾年通膨率之所以大幅超過2%,主因在於能源與食品之價格飆漲,若扣除食品與能源,自2024年下半以後即處於跌破2%之狀態(如下圖)。
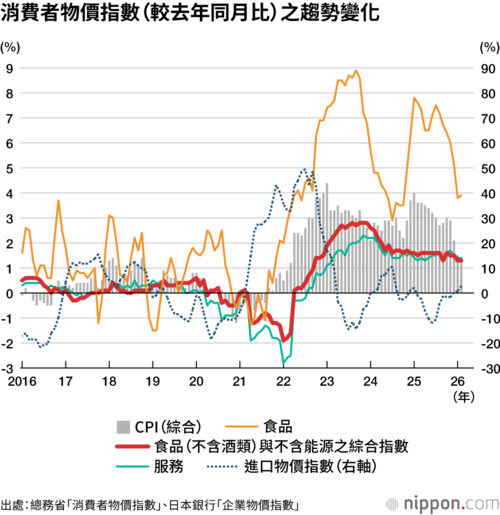

一般而言,若欲觀察通膨率之基調,通常以扣除食品與能源為基準,美國央行聯邦準備理事會(FRB)相當重視此「核心通膨」。這是因為食品與能源易受天候因素與國際行情影響,產生大幅波動,若欲觀察物價之基本狀況,理應排除。日本銀行對於升息持審慎態度的原因之一,正是在於扣除食品與能源之通膨率已跌破2%,但近年食品價格之攀升已非僅屬一時之現象,此點不容忽視。
潛藏於此現象深處的是全球規模之農產品供需緊張,其發生背景在於地球暖化及新興國成長。氣候變遷使乾旱、野火、洪水於世界各國頻傳,生態系深受影響,禽流感的發生頻率亦隨之升高。如此一來,全球農產品之供給能力趨於不穩,另一方面,新興國之經濟成長亦推升食品需求。
由於美國攻擊伊朗所引發之中東情勢動盪,能源價格大幅升至超過戰事爆發前之歷史高點,此趨勢可能長期持續。有論者指出,即便戰事平息,荷莫茲海峽封鎖解除,中東波斯灣各國之能源設施與基礎建設多遭破壞,若欲恢復原狀,所需時日頗鉅。各國藉此契機,競相加強石油儲備,亦使能源市場益加緊張。
日本無論食品或石化燃料,國產自給率皆低,國際間此類價格一旦飆漲,進口金額隨之膨脹,貿易收支便告惡化。此將誘發日元貶值,恐將陷入貿易赤字擴大與日元貶值的惡性螺旋。如此一來,進口通膨壓力加劇,食品與能源價格飆漲所帶動之通膨升溫,令人擔憂。若每桶100美元之油價成為常態,2025年所見之食品價格高漲將再度重現,通膨率也有可能攀升至4~5%(*2)。
通膨率一旦升高,欲使實質薪資轉正,調薪率亦須隨之提升。當通膨率達4~5%時,欲令實質薪資轉正,調薪率必須達到6~7%以上,但是對於多數中小企業而言,由於無法充分將增加的成本轉嫁至價格,此目標非常難以達成。


 其他語言閱讀