


日本背负着少子老龄化和财政赤字这两个不利条件,要实现经济增长,除了提高劳动生产率之外,别无他法。本文作者认为,“依靠政府目前政策措施力度还远远不够”,指出必须下决心进一步放宽各种限制,进行大胆的结构性改革。
经济复苏——“资产价格上升”的结果
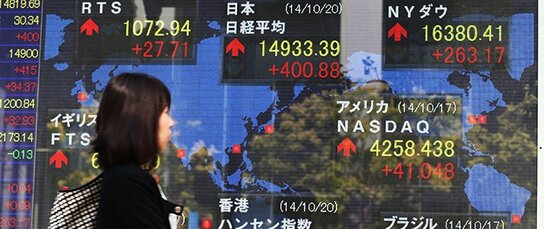
安倍经济学(*1)的最大特征,就是通过标榜其与以往政策间的根本性差异(所谓的“政策转变”),改变人们对经济发展的预期,以期摆脱持续多年的通货紧缩。对于这种尝试,首先作出积极反应的是金融市场。股价大幅上扬,曾经跌破9000日元的日经平均股价,在安倍内阁上台大约半年后的2013年5月突破了15000日元。同时在外汇市场,日元也大幅下跌,对美元汇率贬值了20%以上。
股价上涨提振了消费者的信心,在实现以消费为主导的经济复苏的同时,日元贬值大幅改善了以出口型企业为主的企业业绩。可以说,日本经济在摆脱通货紧缩的道路上,终于看到了曙光。
但是,值得我们注意的是,实体经济复苏是资产价格上涨的结果,而很难说是其原因。实际上,“消费者信心指数”、“景气观察调查”、日本银行“短期经济观测调查指数”等各种调查数据显示,安倍经济学虽然有效地改善了人们的心理,但其变化却是明显滞后于资产价格变动的。如果没有股价急剧上涨和日元的疲软,我们大该就不会看到目前这种经济回暖迹象。
“第三支箭”——必须实现可持续的良性循环
到目前为止,安倍经济学不可否认给了人们一种期待在先(画饼充饥)的味道。受(2014年)4月消费税从5%提升到8%的影响,日本经济复苏出现减速迹象。实体经济能否实现可持续性的复苏,可以说今后才是真正的考验。
为实现可持续性的良性循环,就必须复苏人们期望的实体经济。为此,作为“第三支箭”(*2),政府必须提出一个增长战略,把“期望”变为“行动”,最大限度地激发民间的力量,依靠人才和技术来开拓新的发展领域。但是,如果对迄今的经济增长战略进行中期评估的话,我们可以清楚地发现很多问题。这就迫切要求安倍政府以更大胆的姿态释放出“第三支箭”。



 其他语言