


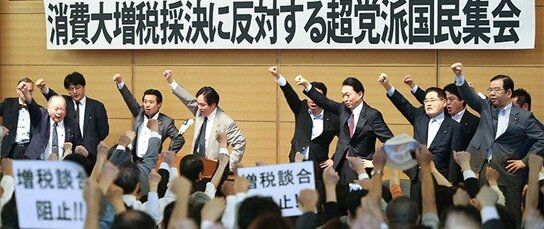
目前日本的消费税率(8%)远低于其他发达国家。原因在于,战后大藏省(现在的财务省)长期采取“所得税中心主义”政策,以及历代试图引入一般消费税和提高税率的政权皆败选。
“未来有必要逐步将日本的消费税率上调到经济合作与发展组织(OECD)成员国的平均水平,也就是19%”。今年4月,OECD秘书长古里亚对日本财务大臣麻生太郎提出了这一建议。日本的财政形势如此严峻,可为什么消费税率一直低于OECD的平均水平呢?我想通过回顾日本政治决策构造的变迁,来诠释这一历史进程。
所得税中心主义与官僚们的时代
“幼稚的租税制度”。面对长期以来日本已经习惯的以间接税为中心的租税制度,卡尔・舒普(*1)抛下这句话,离开了战后满目疮痍的日本。
战前的日本一直提倡以酒税为代表的间接税中心主义。战争时期,为了筹措战争经费,日本强化了所得税征收工作,转变为以所得税为中心的税收体系,但由于这种战时税制是以名义所得为征税单位,所以在战后遭遇通货膨胀时,给民众带来了深重的苦难。另一方面,驻日盟军总司令部(GHQ)为了抑制通胀,不同意减税。于是,大藏省选择了依靠间接税来解决问题。具体做法就是征收交易税。可是,这种在制造、批发和零售行业各个交易环节征收的间接税遭到了中小企业的强烈抵制,短短一年半之后就遭到了废除。
在这种情况下,以舒普为首的使节团来到日本,为战后的日本提供税制咨询帮助。舒普使节团在建议报告中提出把所得税这种“现代制度”作为核心,从根本上调整税制。1950年的税制改革基本上落实了这份报告的建议。当时主管交易税,后来位及主税局长的岩崎润(*2)逐渐认可了所得税的优点,认为其有助于消除收入差距,甚至表示通过“舒普建议”学到了民主主义的道理。这样一来,“舒普建议”就在大藏省主税局植下了所得税中心主义思想,为战后日本的税制规定了发展方向。
GHQ离开后,税制主导权落到了主税官僚手中。在事实上由主税局掌控的政府税制调查会(政府税调)成为了有关政府税制调整的最高决策机关。即使1954年诞生于法国的附加价值税(VAT)已经在全球得到普及,但主税官僚依然坚持所得税中心主义,以通过调整累进税率来缩小收入差距和通过减税来减轻国民负担作为机关哲学。即便是在因为经济萧条而不得不在战后首次发行国债的1966年,大藏省也坚持实施了所得税减税政策。
引入消费税与党税调的时代
“首相那样的税制菜鸟就闭嘴吧”。据说被称为“自民党税制调查会大佬”的山中贞则(*3)曾放出过这样的话。
在“55年体制”下,一党独大体制确立后,自民党内诞生了“族议员(对特定政策领域拥有强大影响力的议员——译注)”。同时,经济高速增长期结束后,以税收自然增长为前提的利益分配型政治走到了尽头,取而代之的是税制特例、免税和减税等租税政策变得愈发重要起来。1970年前后,自民党税制调查会(党税调)开始负责协调政府部门之间、行业之间的利害冲突,对包括特例和免税在内的税制细节拥有了影响力。尤其是少数高级干部被称为“内部人士”,拥有强大的政治力量,甚至连官邸方面也不能插嘴。这样一来,自民党就夺走了过去一直由大藏省掌控的租税政策的主导权。
由于所得税的不公平感和国债发行常态化,人们开始呼吁稳定税收的必要性,主税局把目光转向了间接税。而当时的间接税是汽车、酒等逐一指定的个别消费税。但因为相关行业联合起来,再加上大量政治家插手,所以尽管征收的品种很少、税率很低,税制改革工作也依然举步维艰。于是,在忙于应对各个行业的过程中,主税官僚们开始倾向于引入针对所有商品和服务按照一定税率征收税金的一般消费税。
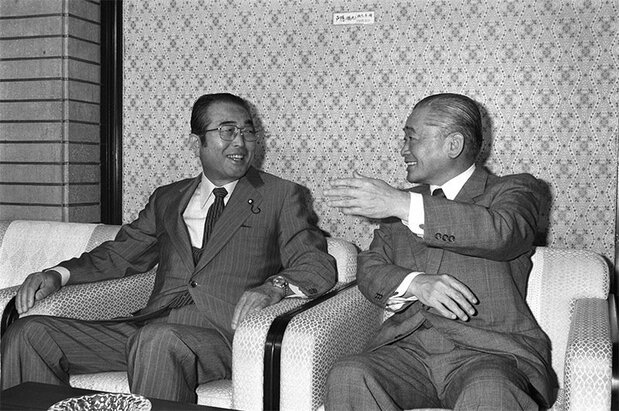
主税官僚最初借助了首相的力量。他们看准时机说服了首相,大平正芳召开内阁会议(1979年1月)确定了将从1980年度开始推行一般消费税。中曾根康弘也深受1985年里根总统税制改革的影响,表现出引入一般消费税,从根本上改革税制的意愿。然而,两人都遭到了选民的强烈反对,大平在1979年的众议院选举中败选,中曾根在1987的参议院补缺选举和统一地方选举中败选。税制改革不了了之。
中曾根的后任首相竹下登也对引入一般消费税持积极态度。掌控党税调的山中虽然痛骂中曾根是税制菜鸟,但对一般消费税本身还是表示了理解。他认为中小企业和流通行业的反对才是中曾根失败原因,于是在党税调内认真听取各行业团体的意见,推出了限时允许垄断禁止法所禁止的价格联盟等一系列优惠中小企业的特例。各行业逐渐被拉拢,反对声音日渐式微。1988年,在昭和时代最后一个圣诞节,消费税法案获得了通过。但自民党也付出了第二年在参议院选举中大败的代价。
不过,党税调在之后仍继续保持着权势。本世纪头五年,提出结构性改革的小泉纯一郎首相也将税制问题交给了党税调去研究讨论,并未试图在其中发挥领导力。




 其他语言