


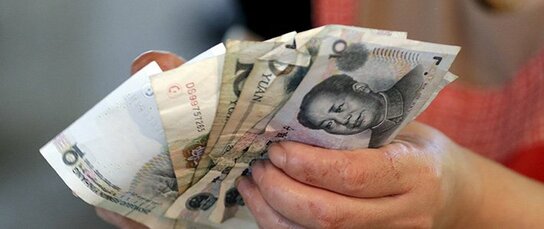
随着对中国经济失速忧虑的加重,中国政府断然调低了人民币中间价。但包括国有部门的改革在内,根本性的结构改革停滞不前,中国经济的发展前景阴云密布。
终于走向“资产泡沫崩溃”
中国由于政治和国有部门改革滞后,市场受其影响动荡不定。截至1年前,不动产价格暴涨,形成泡沫。为了避免重蹈25年前日本经济的覆辙,中国政府开始控制不动产投资。无处可去的流动资金流向股市,引起股价暴涨。对于中国政府而言,股价暴涨并非是坏事。邻国日本就是在推行“安倍经济学”的过程中实施“异次元”的货币宽松政策,从而使股价上涨,得以摆脱了“失去的20年”这一经济恶性循环。股市上涨的资产效应应当给中国政府带来了很大启发。
然而,仅靠货币宽松政策虽然能一时性地推高股价,但如果实体经济得不到改善,股价早晚还是要下跌。这一噩梦开始于今年6月。沪指突破5100点后暴跌。“安倍经济学”为把股价维持在高位,陆续抛出第二、第三支利箭(发展战略),致力于实体经济的改善。形成对照的是,李克强总理在两年半之前就任总理时承诺的经济结构改革至今进展缓慢。
对中国经济的基本面进行考察后我们发现,经济发展减速,上市企业的业绩也未得到改善,在这种情况下股票价格当然会暴跌。国际货币基金组织(IMF)负责人明确指出,中国的资产泡沫已经崩溃。
被指产生了大量呆账
如今的中国经济与上个世纪90年代初期的日本经济非常相似。资产泡沫崩溃,同时经济发展减速。唯一不同的是,据官方统计,现今中国经济的增长率(实际GDP增长率)持续保持在7%(参照下表)。增长率7%是缺乏可信度的,不少学者认为实际增长率应该在5%左右。退一步讲,即使增长率确为7%,也还是存在问题。即,此前保持在8%以上的增长率已降低到了7%。
中国经济的主要指标(2009~2015年1~6月)
(单位:同比、%)
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015.1-6 | |
|---|---|---|---|---|---|---|
| 实际GDP增长率 | 10.3 | 9.2 | 7.8 | 7.7 | 7.4 | 7.0 |
| 克强指数 | 15.0 | 12.1 | 7.7 | 9.1 | 4.9 | 2.9 |
| 固定资本形成 | 23.8 | 23.6 | 20.6 | 19.6 | 15.7 | 11.4 |
| 不动产投资 | 33.2 | 27.9 | 16.2 | 19.8 | 10.5 | 5.7 |
| 零售总额 | 18.4 | 17.1 | 14.3 | 13.1 | 12.0 | 10.5 |
| 出口 | 31.3 | 20.3 | 7.9 | 7.9 | 6.1 | 0.9 |
| 进口 | 38.7 | 24.9 | 4.3 | 7.3 | 0.4 | -15.5 |
| 消费者物价指数 | 3.3 | 5.4 | 2.6 | 2.6 | 2.0 | 1.3 |
| 城镇失业率 | 4.3 | 4.1 | 4.1 | 5.0 | 5.1 | 5.1 |
(注)①城镇居民的实际收入为人均可支配收入,农村居民收入为人均纯收入。②截至2012年的城镇失业率为登记失业率,2013年以后为调查失业率。③克强指数,是三种经济指标,即铁路货运量新增、工业用电量新增和银行中长期贷款新增的结合,公式如下:克强指数=工业用电量增速×40% + 中长期贷款余额增速×35% + 铁路货运量增速×25%。④城镇失业率为各年度的百分比。
资料:中国国家统计局、中国商务部、中国人民银行、中国人力资源和社会保障部
许多企业是在增长率超过8%的前提下制订投资计划和资金筹措方案并开展商业活动的。然而经济急剧衰退,对多数企业而言,资金偿还变得困难。对此官方尚未发布确切的统计数据,但多数学者指出,中国的国有银行已出现大量呆账坏账。如果经济增长率从2~3%提高到7%,企业的经营状况将大为改观。因此,7%的增长率这个绝对值并没有问题,问题在于经济波动的趋势。
中国政府将7%左右的增长率定义为“新常态(New Normal)”,表明了接受这一现状的姿态。但是,其本意应该还是希望能够有更高的增长的。因为经济发展毕竟是共产党领导之合理性的唯一证明。因此,中国政府不顾一切地采取强力救市举措应对股价暴跌。




 其他语言