


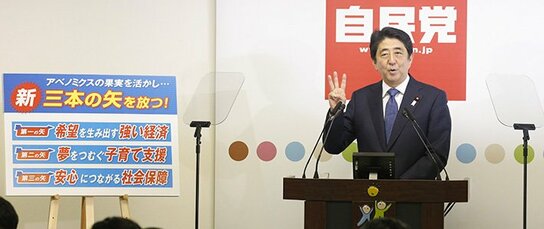
重视名义GDP,金融政策也要转变?
另一个问题是,“第一支箭”的目标原本放在物价上,现在换到了名义GDP上,我们应该如何看待这个变化。虽然政府解释称旧“三支箭”已经归结到了第一支箭上,但其实针对物价目标和名义GDP目标,围绕汇率和原油价格的金融政策应对方法会有很大差异。
首先,日元贬值将通过进口成本的上升推高物价。但如果设定前提为即使日元贬值,出口量也几乎不会增长,那么作为如今处在贸易赤字状态的日本来说,日元贬值无助于增加名义GDP,诱导日元贬值将会失去意义。另一方面,原油价格下跌会拉低物价,所以如果追求物价目标,那就有理由像 2014年秋季那样采取追加宽松政策,而如果追求名义GDP目标,那么在原油价格下跌的情况下,即使什么也不做,名义GDP也会增长。
暂且不谈首相官邸作何打算,或许我们也可以解释为其向日本银行表达了不希望早早采取追加宽松政策的讯息。最终,日本银行虽在10月末的金融政策决策会议上下调了经济和物价预期,但依然决定暂缓采取追加金融宽松政策。




 其他语言