


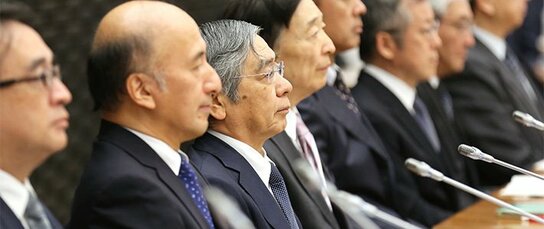
潜藏于新政策思想深处的“退出战略”
不过,“收益率曲线控制”目前在市场相关人士之间处于消化不良的状态。除了日银活期存款利率外,还要将十年期国债利率作为政策上的操作目标——大家不知道通过这种可谓是两点透视法的手段将会描绘出什么景象。在日银活期存款利率方面,日银继续对新增余额部分实施负0.1%的利率,目标是将十年期国债利率近期控制在“零利率附近”。
此后,长期利率缓慢上升,收益率曲线正在缓慢上扬。不过,那只是极其细微的变动。
然而,日银内部也有一种松了一口气的氛围。为什么?因为他们担心如果弄得不好,就可能导致长期利率暴涨。可以说正因为如此,日银才决定了以配合“收益率曲线控制”的形式,开始按自己指定的利率进行购债操作以及将资金供应操作年限从一年延长至十年的措施。这是预防长期利率爆发式上涨的次佳办法。
关键在于如何看待引入这些框架的行动。毋庸赘述,尽管“收益率曲线控制”无疑是旨在消除“副作用”的一个措施,但其深部原因在于日银试图摸索退出战略(exit strategy)。当然,日银不可能公开宣称“这是实施退出战略的过程”。消费者物价指数同比上涨2%的物价目标现在依然遥不可及,如果不慎放出这种言论,想必汇率、股价和利率市场都会做出剧烈反应。
实际上,黑田行长在9月的例行新闻发布会上坚决否定了缩减量化宽松的看法。不过另一方面,在启动一系列新政策的过程中,他对每年80万亿日元的国债购买额发表了以下言论。
“目前打算维持这个标准,不过也可能有所增减”
是将行长的这句话理解为老生常谈,还是应该着眼于“增减”中的“减”呢?我认为这一点很重要。





 其他语言