


CSR與SRI
將這種利益相關者社會理念用於實踐的例子便是企業社會責任(Corporate Social Responsibility,簡稱CSR)。歐洲委員會於2001年發布的綠皮書將企業社會責任定義為企業在生產活動及與利益相關者的交往中,重視社會和環境要素,自覺地為建成更美好的社會和改善環境做出貢獻的活動。
以重視和支持這種企業社會責任活動為目的進行的投資叫做社會責任投資(Socially Responsible Investing or Sustainable and Responsible Investing,簡稱SRI)。美國的社會責任投資專家組織Social Investment Forum將社會責任投資分為以下3類。第1類是基於對象品牌的環境及社會層面的評價進行的股票和債券投資;第2類是站在股東立場與管理層展開對話,行使決議權和提出股東建議,促使企業採取社會行動;第3類主要是向當地貧困人群提供經濟援助的投融資行動。
1997年時,美國的社會責任投資資產規模為1.2兆美元,2005年和2010年先後達到2.3兆和3.1兆美元,2014年進一步擴大到了6.6兆美元。
此外,人們還推算了英國的倫理基金等社會責任投資型投資信託的規模。20世紀90年代初,其規模僅有3億英鎊,之後穩步擴大,2000年和2005年相繼達到了33億和60億英鎊,2014年進一步達到了135億英鎊。
1999年日本發售了5個環保基金,標誌這社會責任投資正式起步。據致力於推進社會責任投資活動的一個非營利性組織「社會責任投資論壇(JSIF)」稱,2014年時,日本的社會責任投資型投資信託規模僅為6,000億日圓左右,與美英相比,簡直微不足道。
我們可以將企業社會責任和社會責任投資理解為企業治理的模式,它是企業在遵守法規和個人道德基礎之上,進一步通過向內部和外部的多種利益相關者返還社會性和公共性活動的成果,來提高利益相關者的效用,確保企業永續長存。
鑑於氣候變化等全球性環境問題,日益擴大的地區安全威脅以及個人健康、人權等問題,我們需要發展和落實企業社會責任和社會責任投資的理念,將企業內部人員、地區居民乃至全人類和地球環境視作企業活動利益相關者,思考企業治理的機制和應有方式,這樣的重要性今後將會日益提高。
趨於多層化的企業治理結構
企業正處在混沌而不明朗的情勢之中,企業治理將走向何方?本文介紹的利益相關者共同治理,意味著如果考慮到廣泛的企業活動及其影響,那麼基於在法理上看似具有正當性的股東主權論的治理方式就顯得偏頗狹隘了。從企業社會責任的觀點來看,多樣化的且充分考慮到利益相關者利害關係的經營或將變得愈發重要。
不過,傳統上日本的企業系統和主銀行等股東以外的各種利益相關者都對企業的經營產生著影響。然而,日本企業今後應該追求的企業治理模式,應該是與這種傳統模式有著本質區別且具有迥然不同的發展方向的。因為我們可以認為,正如企業排放的二氧化碳會加劇全球暖化這種因果關係所象徵的那樣,企業行為的利益相關者不只局限於交易對象企業和債權人等狹窄的範圍之內,它還涉及國民乃至人類及其子孫後代這樣的廣泛群體。
基於這種認識,我們可以推測,如何克服可謂是人類經濟發展所導致的全球暖化等環境問題、如何從社會層面建立防災、防暴等危機管理體制問題等,這些圍繞有關經濟社會可持續發展的觀點,將作為一種覆蓋所有企業部門並制約企業活動的社會治理而不斷凸顯其重要性。
企業治理問題或許最終將歸結為「企業是什麼」這樣一個自始至終存在的深遠問題。而伴隨著企業制度的發展,企業的社會性和公共性正在逐漸提高。企業是社會實體這一命題應該得到重新認識,而且我們可以預計該命題的重要性未來還將進一步提高。
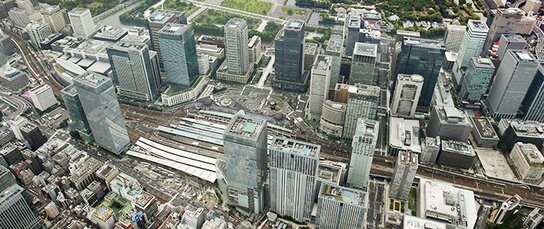
標題圖片:以東京站為中心的丸之內、八重洲商務辦公區的高樓建築群(圖片提供:時事通信社)(*1) ^ 指某些企業或個人因其它企業和個人的經濟活動而受到不利影響,又不能從造成這些影響的企業和個人那裏得到補償的經濟現象——譯註。






 其他語言閱讀