


「日本版IFRS」的走向受到關注
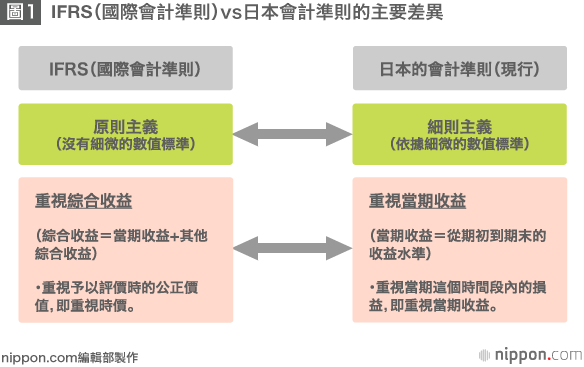
目前,就IFRS在日本的相關動向而言,有關部門正在制定「日本版IFRS」的草案。這是可以順利消除現行日本版會計準則與嚴格的原版「純正IFRS」之間差異(參照圖1)的一個方案,這個日本版修訂準則反映了日本希望在純正IFRS的嚴格準則中獲得讓步的例外項目。

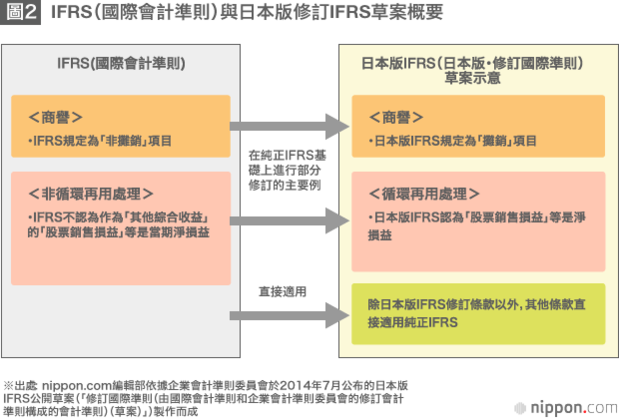
IFRS方面原本一直貫徹嚴格的原則主義,採取的是一律不承認例外的標準,這樣就會出現難以接受的情況。因此,日本希望IFRS將現行日本準則中的商譽(*1)攤銷等在日本被視為慣例得到廣泛認可的項目認定為例外,於是制定了日本版修訂規則草案(參照圖2)。
在制定準則的舞臺上,作為「可見」的日本進一步增強話語權
2009年,日本金融廳企業會計審議會公布了著眼於強制適用IFRS的規劃藍圖。今後,想必推動企業採用IFRS的潮流還將不斷加速。屆時,到底是直接採用現行的純正IFRS,還是並行採用日本版修訂IFRS、謀求若干例外項目得到承認呢?這只能留待未來討論解決。
無論如何,或許我們都可以說,今後IFRS在日本到底如何落戶,取決於日本在世界上的「交涉力」。不僅是國際會計準則,在其他一切國際規則制定舞臺上都是如此,如果今後日本不能進一步發揮高超的交涉力,就很可能導致不斷引入一些對於本國和本國企業不利的國際規則的後果。這將對日本造成不利影響——無論製造水準多高,或者技術力量多強,外部世界都看不到,日本的商品將不再暢銷於世,也無法向海外推銷。
現實中,各個領域都已掀起圍繞國際規則的競爭。除了會計準則外,食品安全準則等也是如此。在全球化的投資環境中,這種國際規則制定工作的走向不僅會對企業業績,也會對日本的經濟成長本身產生影響。在制定世界規則的舞臺上,日本將如何發揮交涉力?儘管這是日本人最不擅長的領域,但或許可以說它對如今的日本來說,是一種最需要、同時也是一種最重要的能力。比如,我們可以積極發動擁有國際商務經驗的民間企業人士,進一步有效利用他們的經驗和交涉能力,現在開展這些工作的必要性恐怕更勝從前。
標題圖片:迅銷集團旗下的UNIQLO(圖片提供:picture alliance/Aflo)和武田藥品工業株式會社(圖片提供:時事通信社)已經適用IFRS
(*1) ^ 「商譽」指的是收購價格與被收購企業淨資產額的差額。當該差額為正數時,日本現行會計準則要求必須將之作為「商譽費」計入資產,其後按規則攤銷到20年內的各會計年中。






 其他語言閱讀