


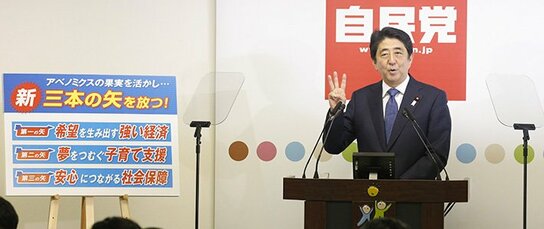
重視名義GDP,金融政策也要轉變?
另一個問題是,「第一支箭」的目標原本放在物價上,現在換到了名義GDP上,我們應該如何看待這個變化。雖然政府解釋稱舊「三支箭」已經歸結到了第一支箭上,但其實針對物價目標和名義GDP目標,圍繞匯率和原油價格的金融政策應對方法會有很大差異。
首先,日圓貶值將通過進口成本的上升推高物價。但如果設定前提為即使日圓貶值,出口量也幾乎不會成長,那麼作為如今處在貿易赤字狀態的日本來說,日圓貶值無助於增加名義GDP,誘導日圓貶值將會失去意義。另一方面,原油價格下跌會拉低物價,所以如果追求物價目標,那就有理由像2014年秋季那樣採取追加寬鬆政策,而如果追求名義GDP目標,那麼在原油價格下跌的情況下,即使什麼也不做,名義GDP也會成長。
暫且不談首相官邸作何打算,或許我們也可以解釋為其向日本銀行表達了不希望早早採取追加寬鬆政策的訊息。最終,日本銀行雖在10月末的金融政策決策會議上下調了經濟和物價預期,但依然決定暫緩採取追加金融寬鬆政策。





 其他語言閱讀