


啤酒稅調整
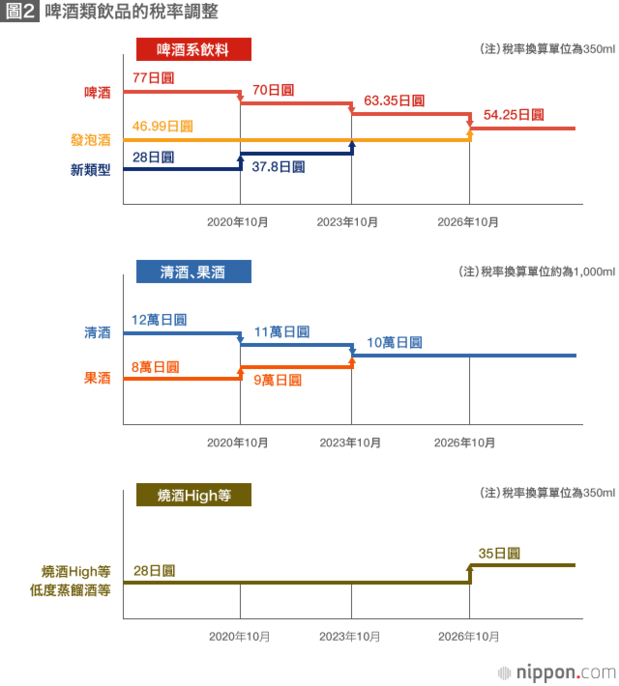
「啤酒類」飲品的稅制現在分為3種:「啤酒」、「發泡酒」和「新類型(第三種啤酒)」。根據麥芽比例多少、原料以及製造方法的差別,酒稅從77日圓、47日圓(麥芽比例不到25%的)、28日圓(350ml罐裝)不等。這次稅率調整則決定,計畫用10年時間將啤酒類飲品的稅率逐漸統一到54日圓,消除啤酒及釀造類酒類的稅率差距,同時擴大啤酒的定義等。
這反映了「同類物品同一稅率」的稅制理念,我認為方向是正確的。
由於這一修改會導致發泡酒稅率的提高,有批評意見認為,這有損於那些啤酒企業為回應消費者想更便宜地喝上啤酒這種需求而做出的不懈努力,是「欺負消費者」。確實,我們能夠看到企業做出的努力,對於不使用麥芽製造出了啤酒的味道的一些技術應該表示敬意。但是,製造方法幾乎相同,通過降低麥芽比例或在發泡酒裏加入烈酒的方法,來改變其在酒稅法上的品種分類,從而推出稅金更低的商品,這很難說就全是企業努力的結果。
啤酒產業界可借此次稅制調整的機會,把原本用於研發稅負較低的「發泡酒」或「新類型」商品的精力,轉向研發能夠在國際競爭中生存下去的商品。在能夠喝到既便宜又好喝的啤酒這一點上,不也事關消費者利益乃至整個產業的利益嗎?







 其他語言閱讀