


解讀自民黨和公明黨確定的2017年度稅制改革方針的要點。
執政黨確定了2017年度稅制改革大綱,並將其定位為「讓日本整體經濟成長能力提升一個臺階的第一步」。但觀其內容,並沒有對配偶減免稅制度進行根本性修改,而原本這是基於安倍政權標榜的「勞動方式改革」從促進女性就業角度探討過的議題,留下了缺憾。另一方面,也有一些值得肯定的地方,比如修改稅制以促進企業參與全球化競爭活動,開展「進攻型投資」,以及應對國際性避稅的措施等。
沒有修改配偶減免稅制度
此次稅制改革當初最大的焦點,是以廢除配偶減免稅制度為前提修改所得稅制度,預計將花費數年時間完成,並將其定位為所得稅徹底改革的首要措施。
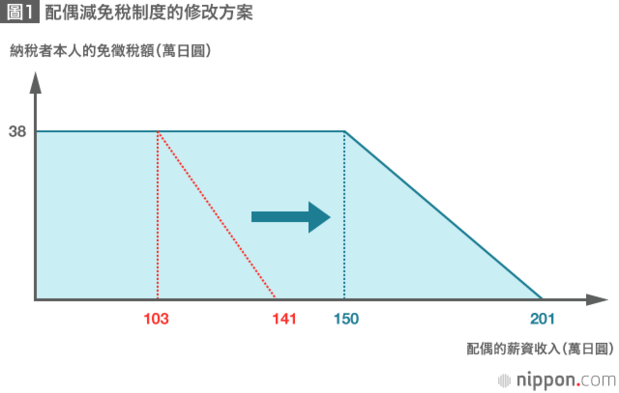
所謂「配偶減免稅制度」,是指對於全職主婦或配偶的月薪資收入在103萬日圓以下的家庭,給予戶主38萬日圓的免徵所得稅額度,以減輕稅負。但是如今,隨著雙職家庭比全職主婦家庭日益增多,批評僅僅給予全職主婦家庭稅收優待會阻礙女性就業的聲音日益強烈。也有人指出,這項制度也妨礙了兼職打工者調整就業(即所謂「103萬日圓的障礙」)。
原本的計畫,是以把「配偶減免稅制度」改成「夫婦減免稅制度」為中心進行討論,使之與配偶的收入脫鉤,只要結了婚就都能享受一定的收入免徵額。
但討論剛剛開始,由於普丁總統訪日等因素,「選舉之風」開始勁吹。為了在選舉之前不增加國民的稅務負擔,改革被叫停了。結果,把「配偶減免稅」廢除替換為「夫婦減免稅」的方案,其具體內容還未示人就被打入了冷宮。
最終結果,是把免徵所得稅額度38萬日圓的對象——配偶的收入上限從103萬日圓提高到了150萬日圓,同時設定了年收入的限制——如果納稅者本人的全年薪資收入達到1,120萬日圓,其配偶減免額度將逐漸遞減,當達到1,220萬日圓以上則不再減免。和最初方案相比,方向完全是180度的大轉彎,變成了「擴大」配偶減免稅的「適用範圍」。坦白說,筆者認為所得稅徹底改革在入口階段就失敗了。

有關配偶減免稅制度的討論,在沒有探討「夫婦減免」等替代方案的情況下就草草了事,這一點頗成問題。根據筆者測算,在稅收中立(增減稅同等金額)的前提下,如果把「配偶減免」改成「夫婦減免」的話,雖然有必要添加年收入800萬日圓的限制,但對於年輕人、低收入階層、單身家庭等70%以上的家庭都沒有什麼影響。稅務負擔加重的,是那些年收入在800萬日圓以上的高收入全職主婦家庭,這樣的家庭也不到10%。而更多中等收入家庭的稅務負擔都得以減輕。
而且,就算按照政府稅制調查會所提方案那樣變成稅額減免,那麼年收入在300萬到800萬日圓的中等收入階層,絕大多數稅務負擔會減輕。連基於這麼客觀的數字的討論都無法進行,實在是太遺憾了。今後如果真的要進行徹底的所得稅改革,如果不努力提出具體選項的話,討論是不可能有進展的。






 其他語言閱讀