


支援進攻型投資,應對國際避稅
另一方面,這次的一些稅制的改革調整也是應該給予肯定的。那就是進行了稅制改革,使企業在全球化競爭過程中機動進行業務重組時可選擇的選項得到了增加。
比如說,對於把企業的業務部門或子公司向股東進行實物分配、從而實現業務重組的這種「分拆重組(spin off)」行為,新稅制調整決定暫緩徵稅。由於新稅制的認可,母公司經營者就能專注於原來的核心業務,被分拆出來的子公司也能快速彈性決策,經營者和員工的積極性都能得到提高。這種稅制改革的效果大可期待。原本被埋沒的公司價值,也有可能因分拆重組而被重新發現。
實際上在美國,通過分拆重組提高企業價值的效果很好,已經得到了證實。最近的例子,比如電商巨頭eBay的子公司PayPal通過分拆得以獨立,結果兩者相加的企業價值超過分拆之前的企業價值。
這10年來,以「逐漸擴大稅基,降低法人稅率」為基調的法人稅改革一直在進行。在法人稅改革已告一段落的今天還能開展上述稅制改革,這是值得稱道的。
還有一點特別值得一提,那就是把運用AI的高附加價值服務納為研發減稅的對象。通過網路連接所有物品的「IoT」、AI等掀起了第四次工業革命,為了趕上這波浪潮,政府在稅制方面對此類新型產業開發提供了支援。
另外,儲蓄型小額投資非課稅制度(NISA)也得到認可。這是對個人努力為晚年創造資產的一種支持。NISA有促進小額儲蓄和分散投資的作用,將年投資額上限設為40萬日圓,免徵稅期為20年。雖然規模很小,但在個人類型DC(繳費確定型年金)之外,擴大了個人的選項,是眾望所歸的調整,值得肯定。只是,NISA的運用僅限於股票投資等領域,今後有必要進一步擴大適用對象。
最後,構建了既支援日本企業海外健康發展、又能有效應對企業避稅的稅制,這一點也很值得肯定。關於國際避稅,國際社會已經在G20框架和經濟合作暨發展組織(OECD)內成立了BEPS(稅基侵蝕和利潤轉移)專案,展開了相關討論,2015年形成了最終報告,各國已進入實施階段。在我國,基於BEPS「開展經濟活動或創造價值的場所與交稅場所應當一致」的理念的稅制改革,也在持續開展。
這次,在外國子公司合併計稅制度(應對「避稅港(tax haven)」的稅制)問題上,修改並確定了不應根據外國子公司的外在狀況(稅務負擔比率),而應根據它們各自的業務活動內容(收入的種類等)來把握外國企業避稅風險的機制。既照顧到了企業的事務負擔,也是應對國際避稅問題的一環。
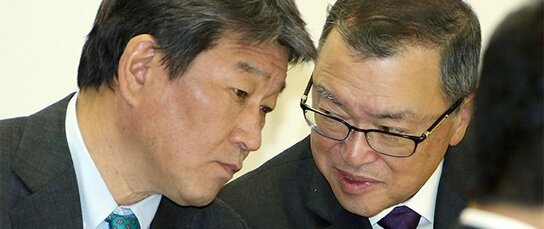
標題圖片:自民黨稅制調查會總會上,自民黨稅制調查會會長宮澤洋一與自民黨政策調查會會長茂木敏充(左)在交談(2016年11月21日於東京永田町自民黨總部,時事社)





 其他語言閱讀