


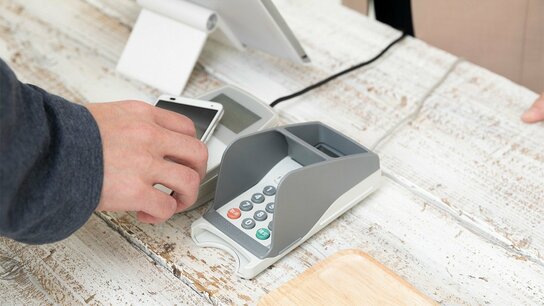
臉書(Facebook)公布將在2020年發行數位貨幣「Libra」,中國也公開宣示正在籌備「數位人民幣」(DCEP)的相關事務。雖然兩者尚未釋出明確的發行時程,明年或許會成為數位貨幣元年而為人記憶。
但無法否認的是,在美中的數位經濟爭霸戰裡,日本和香港仍以現金經濟為主流,沒有「GAFA」(Google,Amazon,Facebook,Apple)或「BAT」(百度,阿里巴巴,騰訊)等巨大的平台企業,令人有些遲滯感。
不過也因此反而讓日本和香港擁有了不同的機會。
在數位經濟浪潮迅速推進的世界裡,本文欲思考的是,日本和香港所扮演的角色。首先從生活周遭開始,檢視日本和香港零現金化的狀況。
日本和香港的零現金化
事實上,日本在卡片支付的使用程度上,與其他國家相較,可謂不遑多讓。一般人都擁有包含信用卡、信用金融卡、電子票證卡等多張卡片,例如大筆消費使用信用卡,在超市購買生活用品使用附加集點功能的電子錢包卡,而在車站商店則使用交通票證卡……,依照TPO(譯註:Time=時間,Place=地點,Occasion=場合,三者總和之縮寫)分別使用不同的卡片支付。
今年10月,日本政府已將消費稅從8%上調至10%,為了同時推進零現金化,制定針對零現金交易回饋點數的政策。QR code手機掃碼支付已出現Line Pay、PayPay、樂天Pay等等支付方案,引起一陣欲爭奪主導權的商業戰,各公司前仆後繼地推出累積集點及現金回饋等的促銷活動,但無法確定這些活動往後是否能持續推行。
同樣地,香港的信用卡和交通電子票證卡「八達通」的使用頻率也很高,和日本一樣是現金和卡片並行的社會。比起日本,很多地方都能使用信用卡和信用金融卡的非接觸式支付,非常方便,不過搭乘計程車和傳統市場購物仍須仰賴現金。而手機支付的戰場上,則出現「Alipay」、「WeChat Pay」、「Samsung Pay」等「境外」勢力,以補貼回饋等誘因進行廝殺,混亂狀況與日本相似。



 其他語言閱讀