


Depuis l’élection de Donald Trump à la présidence des États-Unis, les conjectures sur sa politique économique ont provoqué une hausse conjointe du cours des actions, des taux d’intérêt et du dollar. Le spécialiste de l’économie Itoh Motoshige s’interroge ici sur l’impact que ces politiques peuvent exercer sur le Japon.
La dévaluation du yen consécutive à l’élection
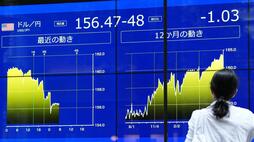
Les cours des actions et les taux de changes ont enregistré de fortes variations au lendemain du 8 novembre 2016, jour de l’élection présidentielle aux États-Unis. La confusion régnant ce jour-là à l’annonce de la victoire de Donald Trump a provoqué une forte hausse des cours des actions et de la valeur du dollar par rapport au yen. Ces fluctuations reflétaient les attentes que suscitait la politique macroéconomique du gouvernement Trump.
Scoring the Trump Economic Plan (Évaluation du programme économique de Donald Trump), le livre blanc publié en septembre 2016 par Peter Navarro (aujourd’hui directeur du Conseil national du commerce) et Wilbur Ross (aujourd’hui secrétaire au commerce), donne un exposé explicite de ce programme. Celui-ci met l’accent sur la réforme de la politique énergétique en vue de promouvoir les exportations de gaz naturel, sur la déréglementation des marchés financiers, sur une réduction de grande ampleur des impôts sur les sociétés et sur un accroissement des dépenses d’infrastructure et de défense.
Bien entendu, ces politiques ont été conçues dans le feu de l’élection et il n’existe pas de certitude quant à la possibilité de les voir déboucher sur une application concrète ni quant aux mesures que le Congrès acceptera en termes de réductions des impôts ou d’augmentation des dépenses. Si toutefois elles sont mises en œuvre, il ne fait pas de doute qu’elles donneront un grand coup de fouet à l’économie des États-Unis, où l’objectif du plein emploi est déjà près d’être atteint. Cette perspective a déclenché dès l’élection de Donald Trump une envolée des taux d’intérêt américains, avec pour conséquence un renforcement du dollar, lequel s’est traduit du côté japonais par un affaiblissement du yen.
Le renforcement du dollar résulte des politiques de Donald Trump
Le train de mesures économiques va également avoir un impact sur la politique monétaire des États-Unis. Le 15 mars, la Réserve fédérale (Fed) a procédé à un relèvement des taux d’intérêt, mais cette initiative avait été inscrite à l’agenda avant l’entrée de Donald Trump à la Maison blanche. La hausse constituait en effet l’instrument clef pour mettre fin à la période des taux d’intérêt extrêmement bas et de l’assouplissement quantitatif consécutive à la crise financière de 2008.
Si la politique de Donald Trump accélère la hausse des prix et des salaires, les taux d’intérêts vont devoir suivre. Les projecteurs seront braqués sur la Fed pour surveiller la fréquence des hausses des taux sous le gouvernement Trump.
Quoi qu’il en soit, la hausse des taux d’intérêt est désormais une tendance inscrite dans l’économie américaine. Elle va certes contribuer à prévenir une surchauffe de l’économie, mais elle va aussi exacerber la force du dollar et la faiblesse du yen, avec les effets complexes que cela aura sur l’économie japonaise.
Le président Trump, poussé par le désir de mettre un frein à la hausse du dollar, fustige régulièrement les politiques monétaires du Japon, de la Chine et de l’Allemagne. Comme nous le verrons plus loin, cette conjoncture exerce une énorme pression sur la politique financière du Japon et la direction prise par le pays. Il se trouve toutefois que la raison principale de la hausse du dollar ne se trouve ni au Japon, ni en Chine, ni en Allemagne. Elle est à chercher dans les politiques macroéconomiques du gouvernement Trump lui-même.





 Autres langues